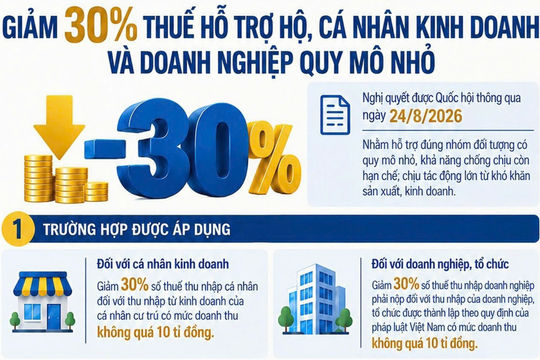
Từ ngày 1/1/2027, ngưỡng doanh thu được áp dụng phương pháp tính thuế đơn giản tăng từ 3 tỉ đồng lên 10 tỉ đồng/năm.
Sáng 20/11, với 485/485 đại biểu tham gia biểu quyết tán thành, Quốc hội thông qua Luật Phát triển doanh nghiệp nhỏ và vừa. Đáng chú ý, luật nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế đơn giản từ 3 tỉ đồng lên 10 tỉ đồng/năm.
Theo quy định mới, doanh nghiệp có tổng doanh thu năm không quá 10 tỉ đồng hoặc theo mức điều chỉnh của Chính phủ trong từng thời kỳ được lựa chọn áp dụng phương pháp tính thuế theo quy định của pháp luật về thuế thu nhập doanh nghiệp.
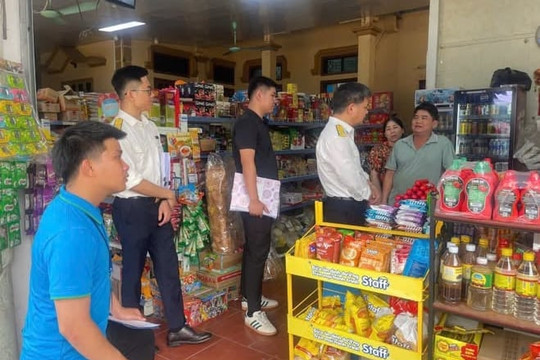
Quy định này có sự thay đổi đáng kể so với cách tính thuế hiện hành. Theo đó, hộ, cá nhân kinh doanh có doanh thu từ 3-10 tỉ đồng/năm phải tính thuế dựa trên thu nhập. Đồng nghĩa, người kinh doanh phải có hóa đơn, chứng từ để xác định các khoản chi phí được trừ khi tính thuế.
Trong khi đó, nhóm có doanh thu dưới 3 tỉ đồng/năm được lựa chọn tính thuế theo tỷ lệ trên doanh thu hoặc theo thuế suất nhân với doanh thu tính thuế (tỉ lệ % được nhà nước quy định).
Như vậy, quy định mới nâng ngưỡng doanh thu được áp dụng phương pháp tính thuế đơn giản từ 3 tỉ đồng lên 10 tỉ đồng/năm. Doanh nghiệp đáp ứng điều kiện có thể chủ động lựa chọn phương pháp tính thuế phù hợp.
Luật có hiệu lực từ ngày 1/7/2027. Tuy nhiên, tiêu chí xác định doanh nghiệp nhỏ và vừa để hưởng các chính sách thuế được áp dụng từ kỳ tính thuế năm 2027.
Chị Trần Thị Trang, ở phường Tây Mỗ, Hà Nội, cho rằng đây là quy định phù hợp với thực tế hoạt động kinh doanh. Chính sách này giúp người kinh doanh giảm chi phí, bớt áp lực về thủ tục và thuận lợi hơn khi muốn mở rộng quy mô, chuyển đổi lên doanh nghiệp.
Phân tích cụ thể hơn, ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas, cho biết quy định mới giúp hộ kinh doanh có doanh thu dưới 10 tỉ đồng giảm đáng kể khối lượng công việc kế toán.
Theo ông Tuấn, thay vì phải tập hợp đầy đủ hóa đơn, chứng từ, hợp đồng đầu vào để xác định chi phí được trừ và tính thuế trên lợi nhuận, hộ kinh doanh có thể ghi nhận doanh thu trên sổ S2a-HKD, đồng thời kê khai đầy đủ doanh thu bán hàng để thực hiện nghĩa vụ thuế.
Việc không phải tính thuế theo lợi nhuận cũng giúp người kinh doanh giảm nhu cầu thuê kế toán hoặc sử dụng dịch vụ kế toán. Nếu có phát sinh chi phí này, mức chi trả cũng có thể thấp hơn đáng kể.
Tuy nhiên, ông Tuấn lưu ý hộ kinh doanh vẫn nên lấy và lưu giữ đầy đủ hóa đơn, chứng từ đầu vào. Dù những giấy tờ này không trực tiếp ảnh hưởng đến số thuế phải nộp theo phương pháp tính trên doanh thu, chúng vẫn cần thiết để truy xuất nguồn gốc hàng hóa và giải trình với cơ quan thuế khi cần thiết.
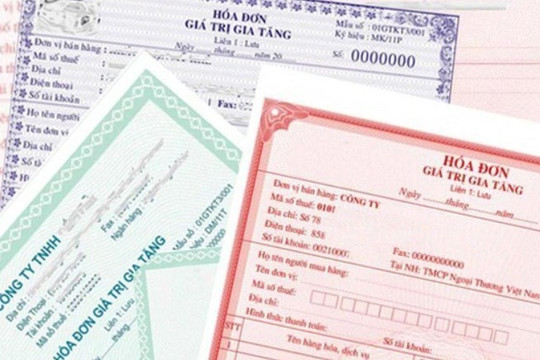
Đối với hóa đơn đầu ra, hộ kinh doanh phải thực hiện đúng quy định về giá trị và thời điểm xuất hóa đơn. Người kinh doanh có thể sử dụng phần mềm bán hàng hoặc phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền để tự động hóa việc ghi nhận, xuất hóa đơn.
Theo ông Tuấn, dữ liệu hóa đơn điện tử cũng có thể được tận dụng để ghi nhận doanh thu vào sổ S2a-HKD. Qua đó, người kinh doanh giảm bớt thao tác thủ công và chi phí tuân thủ.
Một vấn đề được ông Tuấn quan tâm là thời điểm áp dụng chính sách. Theo ông, với doanh nghiệp, việc áp dụng từ kỳ tính thuế năm 2027 là phù hợp. Tuy nhiên, đối với hộ kinh doanh, nếu có thể áp dụng ngay từ năm 2026 sẽ tốt hơn.
Lý do là các hộ kinh doanh có doanh thu từ 3-10 tỉ đồng hiện chưa được trang bị đầy đủ kiến thức và kỹ năng để thực hiện phương pháp tính thuế trên lợi nhuận.
Việc chuyển sang phương pháp này đòi hỏi người kinh doanh phải chuẩn bị hóa đơn, chứng từ, hợp đồng và hồ sơ thanh toán để chứng minh các khoản chi phí được trừ. Đây là yêu cầu không dễ thực hiện đối với nhiều hộ kinh doanh nhỏ.
Vì vậy, theo ông Tuấn, việc sớm áp dụng phương pháp tính thuế đơn giản sẽ giúp nhóm hộ này giảm áp lực chuyển đổi, hạn chế sai sót trong quá trình thực hiện nghĩa vụ thuế và có thêm thời gian ổn định hoạt động kinh doanh.