Đề xuất giảm 30% thuế thu nhập cá nhân cho hộ kinh doanh
Bộ Tài chính đề xuất giảm 30% thuế thu nhập cá nhân các năm 2026 và 2027 đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu không quá 10 tỷ đồng.
Quốc hội đã ban hành Nghị quyết số 43/2026/QH16 ngày 24/8/2026 về việc giảm thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp cho năm tính thuế 2026 và 2027.
Để triển khai, thực hiện nghị quyết này, Bộ Tài chính đang dự thảo nghị định quy định chi tiết Nghị quyết số 43/2026/QH16, với nội dung về chính sách giảm 30% số thuế thu nhập cá nhân, cụ thể như sau:
Giảm 30% số thuế thu nhập cá nhân phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập từ kinh doanh của cá nhân cư trú có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng
Dự thảo nêu rõ, việc giảm thuế này áp dụng đối với cá nhân cư trú (hộ kinh doanh, cá nhân kinh doanh) có thu nhập từ kinh doanh theo quy định tại khoản 1 Điều 1 Nghị quyết số 43/2026/QH16.
Số thuế thu nhập cá nhân được giảm của kỳ tính thuế năm 2026, năm 2027 được tính trên toàn bộ thu nhập từ hoạt động sản xuất, kinh doanh của hộ kinh doanh, cá nhân kinh doanh, không phân biệt phương pháp tính thuế thu nhập cá nhân.
Doanh thu năm làm căn cứ xác định hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng được giảm thuế thu nhập cá nhân thực hiện theo quy định tại Điều 4, Điều 5 Nghị định số 68/2026/NĐ-CP ngày 5 tháng 3 năm 2026 về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
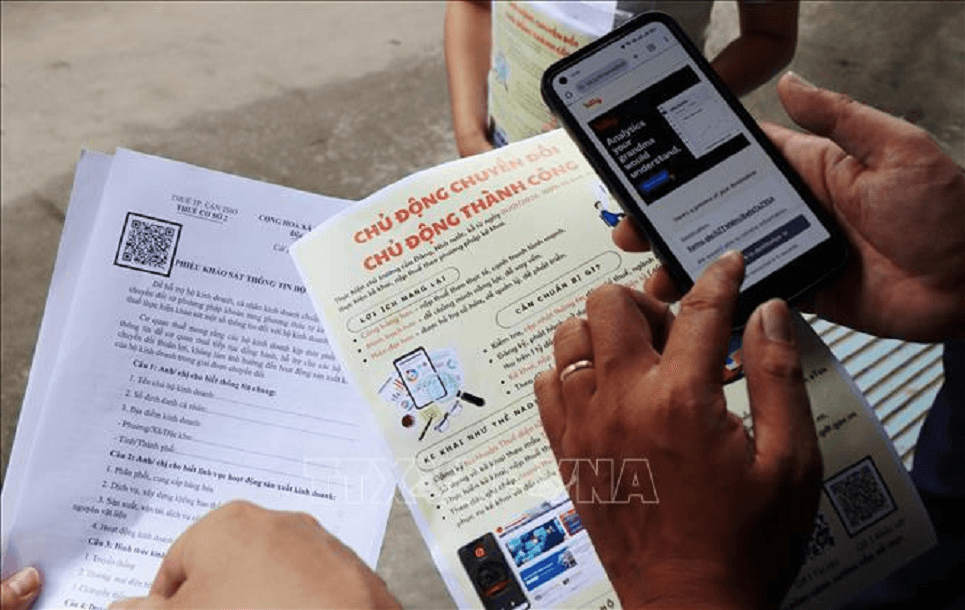
Hộ kinh doanh, cá nhân kinh doanh dự kiến doanh thu trong kỳ tính thuế năm 2026, năm 2027 nếu không quá 10 tỷ đồng thì kê khai giảm thuế thu nhập cá nhân theo mẫu kèm theo nghị định và nộp cùng hồ sơ khai thuế quý, năm hoặc quyết toán thuế.
Đối với trường hợp tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay thuế thu nhập cá nhân cho hộ kinh doanh, cá nhân kinh doanh, căn cứ doanh thu thuộc phạm vi khấu trừ, khai thay, nộp thay và quy định tại điều này, tổ chức, cá nhân thực hiện giảm 30% số thuế thu nhập cá nhân phải khấu trừ, khai thay, nộp thay theo tháng hoặc quý, kê khai theo Mẫu số 2 kèm theo Nghị định này và nộp cùng Tờ khai thuế thu nhập cá nhân của tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay thuế thu nhập cá nhân cho hộ kinh doanh, cá nhân kinh doanh.
Căn cứ tổng doanh thu thực tế của toàn bộ hoạt động kinh doanh, hộ kinh doanh, cá nhân kinh doanh xác định số thuế thu nhập cá nhân phải nộp và số thuế được giảm theo quy định. Trường hợp tổng doanh thu thực tế vượt 10 tỷ đồng thì không được áp dụng mức giảm thuế và phải nộp bổ sung số thuế đã được giảm, kê khai điều chỉnh theo Mẫu kèm theo Nghị định và nộp cùng hồ sơ khai thuế quý phát sinh doanh thu trên 10 tỷ đồng. Số thuế phải nộp bổ sung do xác định lại điều kiện giảm thuế theo quy định này không tính tiền chậm nộp.
Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo thuế suất trên doanh thu nếu nộp thừa thì cuối năm được bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách theo quy định của pháp luật về quản lý thuế đối với số thuế nộp thừa.
Dự thảo đang được đăng tải trên Cổng thông tin điện tử Bộ Tài chính để lấy ý kiến rộng rãi của nhân dân.
THÙY LINH