Thêm công cụ kiểm soát dòng tiền đổ vào bất động sản?
Từ định danh từng thửa đất, số hóa dữ liệu bất động sản đến đề xuất đánh thuế đất bỏ hoang, siết tiền đặt cọc và bảo vệ dòng tiền người mua... hàng loạt chính sách mới đang tác động đến cách thị trường bất động sản vận hành.
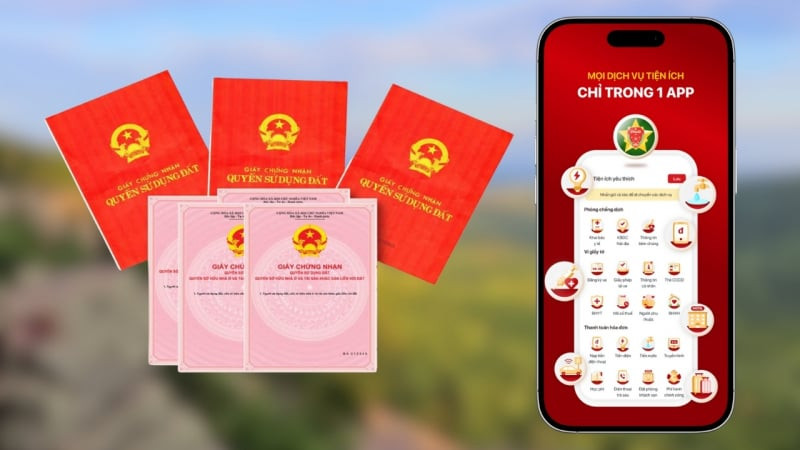
Sổ đỏ lên VNied, đất đai được cấp "căn cước"
Một trong những thay đổi đáng chú ý là việc dữ liệu Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất được đưa lên VNied, kết nối với cơ sở dữ liệu đất đai và các nền tảng phục vụ người dân.
Điều này về bản chất khác với việc cấp mã định danh cho từng thửa đất. Nếu số hóa sổ đỏ giúp giảm sự phụ thuộc vào giấy tờ vật lý thì mã định danh lại tạo ra một “danh tính” riêng cho từng tài sản.
Theo cơ quan quản lý đất đai, dữ liệu hàng chục triệu thửa đất đã được đưa vào cơ sở dữ liệu. Khi thông tin về biến động đất đai tiếp tục được cập nhật, việc quản lý tài sản có thể dần chuyển từ cách kiểm tra từng bộ hồ sơ sang khai thác dữ liệu tập trung.
Song song, việc cấp mã định danh cho thửa đất và mã định danh điện tử cho bất động sản tạo ra một lớp dữ liệu khác, giúp kết nối thông tin về đất, công trình, dự án và quá trình giao dịch.
Việc gắn mã định danh điện tử cho bất động sản tại Việt Nam chính thức có hiệu lực từ ngày 1/3/2026 theo quy định tại Nghị định 357.
Ông Phạm Đức Toản, CEO EZ Property cho rằng, khi dữ liệu được chuẩn hóa, cơ quan quản lý có thể biết một cá nhân đang sở hữu bao nhiêu bất động sản, từ đó tạo cơ sở cho việc nghiên cứu các chính sách thuế theo số lượng tài sản hoặc thời gian nắm giữ.
Theo ông Toản, đây có thể là thay đổi đáng kể đối với thị trường vốn lâu nay phụ thuộc nhiều vào thông tin quy hoạch, kỳ vọng hạ tầng và chênh lệch thông tin.
Số hóa không đồng nghĩa với việc đầu cơ biến mất. Nhưng khi “danh tính” của tài sản rõ hơn, khoảng trống thông tin - vốn có thể bị tận dụng để thổi giá hoặc tạo kỳ vọng - sẽ dần bị thu hẹp.
Từ giao dịch đến dòng tiền, áp lực kiểm soát tăng lên
Trong quá trình sửa đổi Luật Kinh doanh bất động sản, quy định về tiền đặt cọc, thanh toán và bảo đảm quyền lợi người mua tiếp tục được đặt lên bàn nghị sự.
Với nhà ở hình thành trong tương lai, quy định hiện hành giới hạn tiền đặt cọc ở mức 5% giá bán khi bất động sản đủ điều kiện đưa vào kinh doanh.
Tuy nhiên, câu chuyện không chỉ nằm ở khoản tiền đặt cọc. Đại biểu Quốc hội Nguyễn Thị Việt Nga cho rằng cần nhìn rộng hơn vào toàn bộ dòng tiền mà khách hàng phải ứng trước, bởi nếu dự án gặp vấn đề, việc chỉ “giữ” 5% cuối cùng chưa chắc bảo vệ được phần lớn số tiền người mua đã nộp.
Theo hướng sửa đổi, cơ chế bảo đảm đối với 5% giá trị còn lại khi người mua chưa được cấp giấy chứng nhận cũng được đặt ra. Khoản tiền này có thể được kiểm soát tại tổ chức tín dụng và chỉ được giải tỏa khi chủ đầu tư hoàn thành nghĩa vụ liên quan.
Bài toán vì thế đang chuyển từ “thu bao nhiêu tiền của khách hàng” sang “tiền của khách hàng được bảo vệ như thế nào trong suốt vòng đời dự án”.
Thuế, tín dụng khiến bài toán đầu cơ đắt đỏ hơn
Bộ Tài chính đang nghiên cứu chính sách thuế đối với bất động sản, trong khi đề xuất mức thuế 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng đã thu hút sự quan tâm lớn.
Nếu được triển khai, chi phí nắm giữ tài sản không sử dụng sẽ trở thành một biến số mà nhà đầu tư phải tính đến thay vì có thể “ôm đất” trong thời gian dài với chi phí thấp.
Trong khi đó, tín dụng bất động sản đã lên khoảng 5,146 triệu tỷ đồng, chiếm 25,5% tổng dư nợ. Khoảng 94% là tín dụng trung và dài hạn, trong khi nguồn vốn trung và dài hạn của hệ thống chỉ khoảng 16%, cho thấy bài toán lệch kỳ hạn vẫn là vấn đề đáng lưu ý.
Khi lãi suất tăng, đòn bẩy không còn là “đòn bẩy lợi nhuận” đơn thuần mà trở thành chi phí phải trả hàng tháng.
Chung cư có thời hạn sử dụng gắn với niên hạn công trình
Một thay đổi khác có thể tác động trực tiếp đến cách người dân nhìn nhận tài sản là câu chuyện thời hạn sử dụng chung cư.
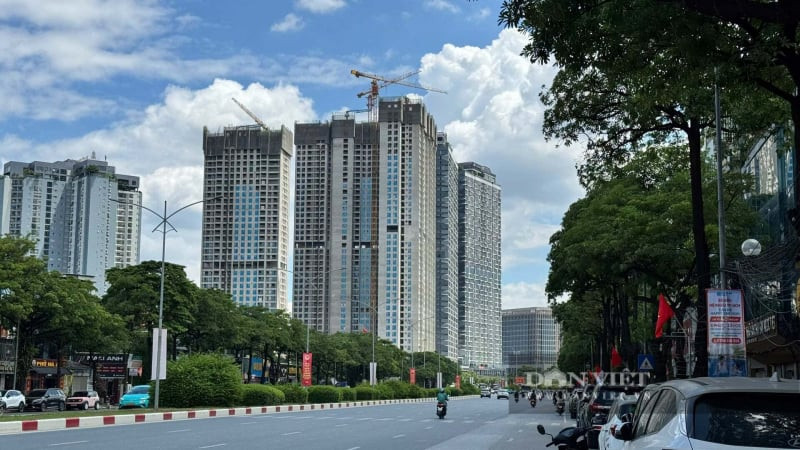
Nghị quyết 278 yêu cầu Bộ Xây dựng hoàn thiện các quy định liên quan đến thời hạn sử dụng chung cư, trong đó phải làm rõ quyền và nghĩa vụ khi công trình hết thời hạn, việc tiếp tục sử dụng đất và phương án xây dựng lại.
GS Đặng Hùng Võ, Nguyên Thứ trưởng Bộ Tài nguyên và Môi trường cho rằng, khi thời gian sử dụng trở thành một yếu tố được tính vào giá trị, người mua sẽ không thể chỉ nhìn vào vị trí, diện tích hay tiện ích như trước.
Quan niệm về chung cư cũng có thể thay đổi từ một tài sản được kỳ vọng tích lũy giá trị dài hạn sang một tài sản phục vụ nhu cầu ở trong một khoảng thời gian nhất định.
Điều này đặt ra câu hỏi lớn: Nếu “tuổi thọ” trở thành một biến số của giá, giá chung cư sẽ được tính lại như thế nào?
Nhà đầu tư, người dân chuyển tâm lý từ “săn giá” sang “phòng thủ”?
Các chính sách trên không chỉ tạo thêm hàng rào quản lý mà đang tác động trực tiếp đến tâm lý thị trường.
Bà Hoàng Thu Hằng, Phó Giám đốc Cục Quản lý nhà và thị trường bất động sản, cho rằng chi phí vốn tăng làm giảm khả năng vay của người mua, đồng thời gây áp lực lớn hơn đối với các doanh nghiệp sử dụng đòn bẩy.
TS Đinh Thế Hiển, Chuyên gia kinh tế cũng nhìn nhận vấn đề cốt lõi vẫn là khả năng chi trả. Khi giá tài sản vượt xa thu nhập, lãi suất tăng, người mua có xu hướng trì hoãn quyết định, trong khi nhà đầu tư sử dụng đòn bẩy phải chấp nhận giảm giá để tìm thanh khoản.
Dữ liệu thị trường cũng cho thấy người mua ngày càng quan tâm đến pháp lý, tiến độ hoàn thành và khả năng bàn giao thay vì chỉ nhìn vào mức tăng giá kỳ vọng. Doanh nghiệp vì vậy có xu hướng dùng chiết khấu, giãn tiến độ thanh toán, hỗ trợ lãi suất hoặc ân hạn gốc thay vì giảm sâu giá niêm yết.
Ở chiều ngược lại, không phải mọi chính sách đều nhằm “siết” thị trường. Luật Phát triển đô thị số 18 có hiệu lực từ 1/10/2026 tạo thêm khung pháp lý cho quá trình phát triển đô thị, qua đó có thể giúp thị trường minh bạch hơn về quy hoạch, pháp lý và rủi ro dự án.
Theo Dân Việt