Giảm lãi suất huy động và cho vay, kiểm soát chặt rủi ro tín dụng
Các tổ chức tín dụng được yêu cầu giảm lãi suất cho vay từ 1,5-2%/năm đối với khách hàng thuộc lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên.
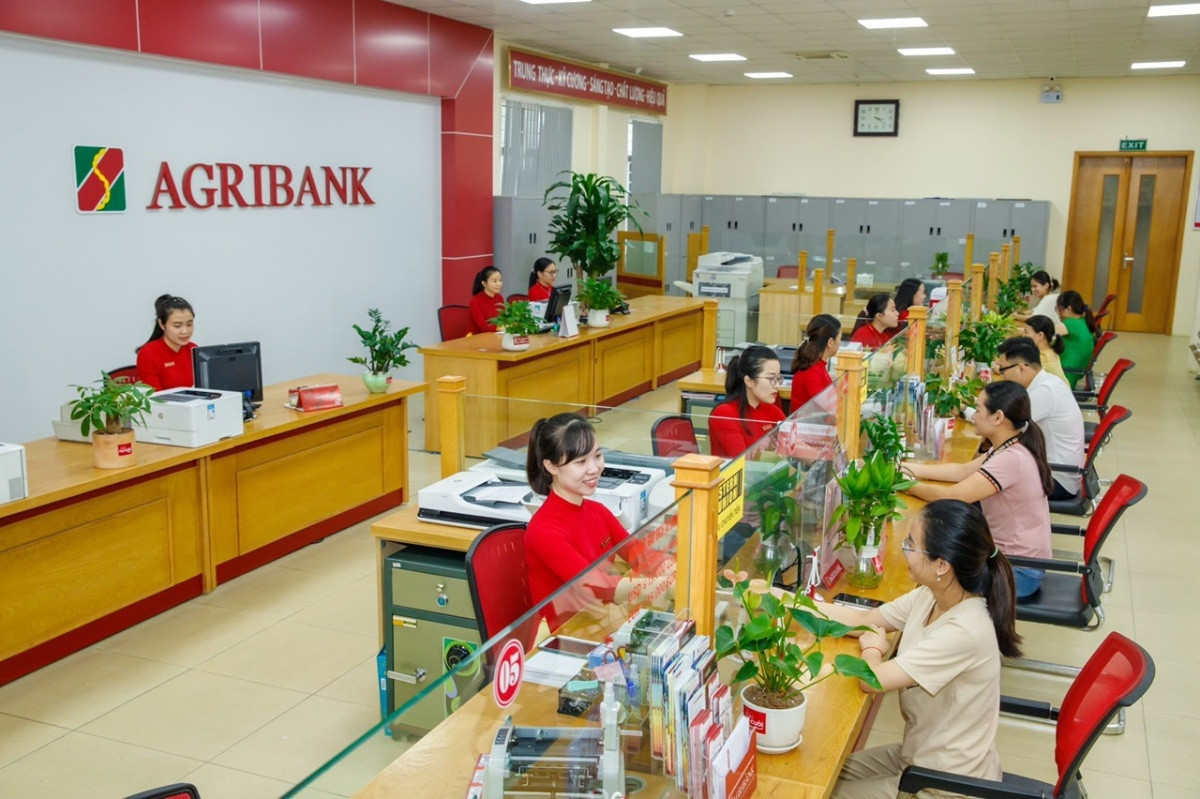
Ngân hàng Nhà nước Chi nhánh Khu vực 6 đã yêu cầu các chi nhánh tổ chức tín dụng trên địa bàn Hải Phòng và Quảng Ninh triển khai đồng bộ các giải pháp giảm mặt bằng lãi suất, hướng tín dụng vào sản xuất, kinh doanh, đồng thời tăng cường kiểm soát rủi ro, bảo đảm an toàn hoạt động ngân hàng.
Theo đó, các tổ chức tín dụng được yêu cầu điều chỉnh giảm lãi suất tiền gửi niêm yết tối thiểu 0,5%/năm đối với các kỳ hạn từ 6 tháng trở lên; tuyệt đối không chạy đua tăng lãi suất huy động, cạnh tranh không lành mạnh, gây bất ổn an ninh tài chính - tiền tệ. Đồng thời, giảm lãi suất cho vay khách hàng, tập trung giảm từ 1,5 - 2%/năm đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên theo chỉ đạo của Thống đốc Ngân hàng Nhà nước Việt Nam.
Cùng với giải pháp về lãi suất, Ngân hàng Nhà nước Chi nhánh Khu vực 6 yêu cầu các tổ chức tín dụng tăng trưởng tín dụng an toàn, hiệu quả, ưu tiên vốn cho sản xuất, kinh doanh, các lĩnh vực ưu tiên và động lực tăng trưởng kinh tế. Việc cấp tín dụng cần hướng vào các công trình, dự án trọng điểm, khả thi phục vụ phát triển kinh tế - xã hội và các lĩnh vực cần khuyến khích như khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số, chuyển đổi xanh, giáo dục và đào tạo. Các tổ chức tín dụng được khuyến khích tăng cường hợp vốn đối với dự án lớn, nhưng tuyệt đối không hạ chuẩn điều kiện cấp tín dụng, không đánh đổi chất lượng tín dụng để tăng quy mô.
Cơ quan quản lý đồng thời yêu cầu các đơn vị bảo đảm cân đối giữa huy động vốn và cho vay; thường xuyên rà soát cơ cấu nguồn vốn, kiểm soát rủi ro thanh khoản và mất cân đối kỳ hạn, nhất là việc sử dụng vốn ngắn hạn cho vay trung, dài hạn.
Để phòng ngừa rủi ro, các tổ chức tín dụng phải kiểm soát chặt chẽ hoạt động cấp tín dụng đối với lĩnh vực tiềm ẩn rủi ro, khách hàng và nhóm khách hàng có dư nợ lớn; tăng cường thẩm định, xác minh thực chất nhu cầu vốn, giám sát việc sử dụng vốn vay đúng mục đích. Công tác thẩm định, định giá và quản lý tài sản bảo đảm cũng cần được nâng cao, bảo đảm giá trị sát thị trường và phù hợp với mức độ rủi ro, khả năng thanh khoản.
Bên cạnh đó, các đơn vị phải theo dõi sát diễn biến nợ nhóm 2, nợ xấu, các khoản nợ tiềm ẩn rủi ro và nợ đã cơ cấu; chủ động rà soát nguyên nhân nợ xấu gia tăng, triển khai biện pháp xử lý, thu hồi nợ kịp thời. Việc phân loại nợ, trích lập dự phòng rủi ro phải tuân thủ đầy đủ quy định, phản ánh trung thực chất lượng tín dụng, không che giấu nợ xấu hoặc chậm ghi nhận rủi ro.
BÙI HẠNH