Anh ủy quyền cho em ruột bán đất, ai phải nộp thuế thu nhập cá nhân?
Nghĩa vụ thuế của người nhận ủy quyền được xác định căn cứ vào nội dung, phạm vi ủy quyền và các quyền lợi thực tế được hưởng theo quy định pháp luật.
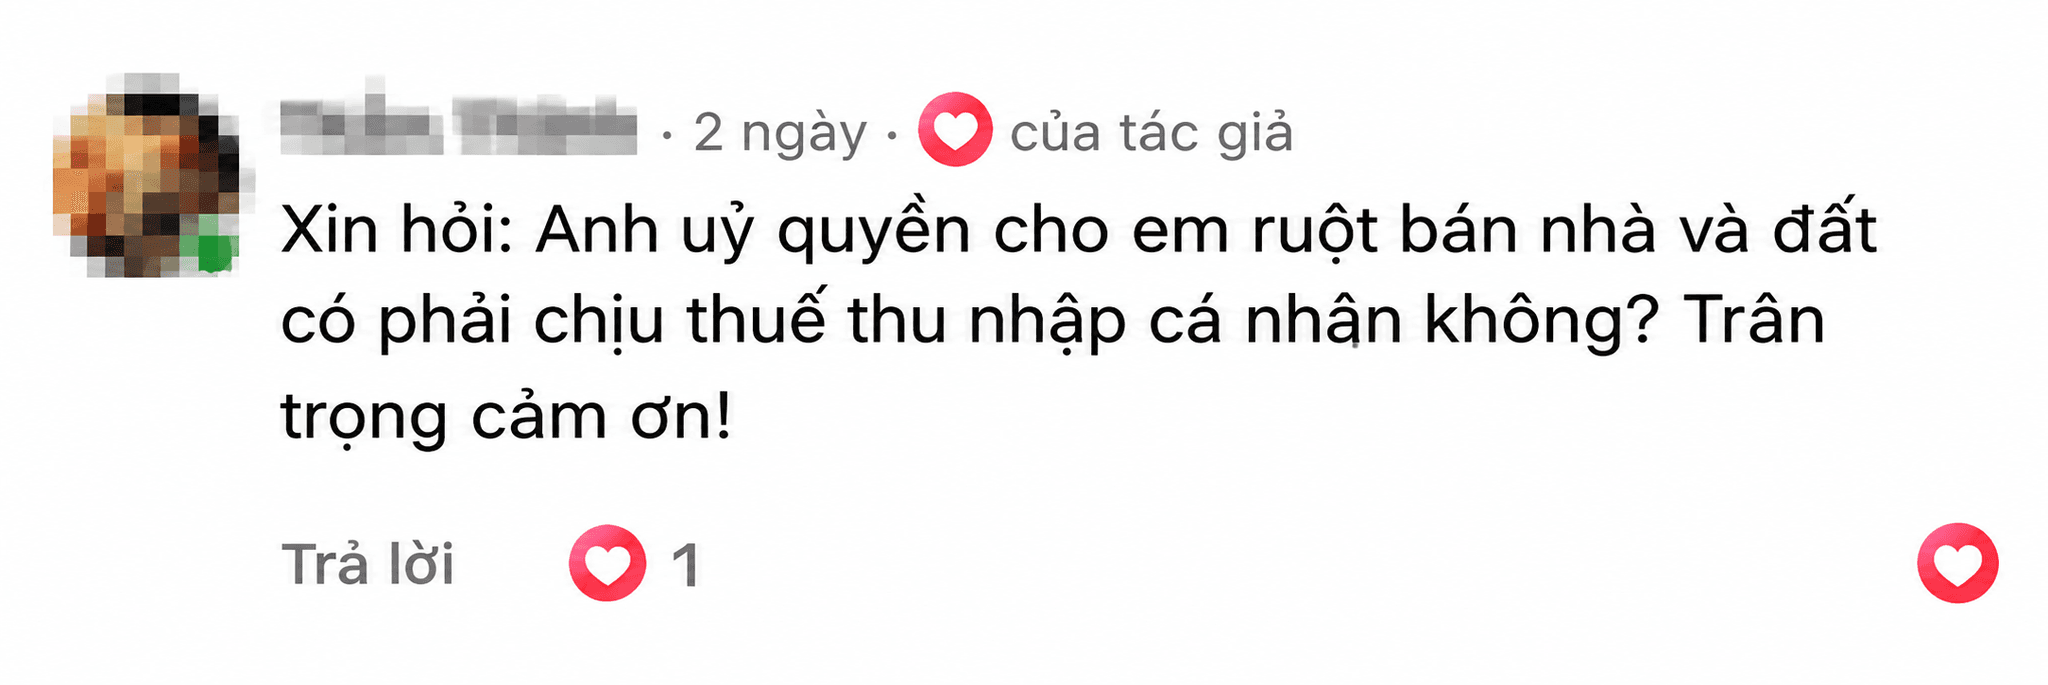
- Xin hỏi, anh trai ủy quyền cho em ruột bán đất thì người được ủy quyền có phải nộp thuế thu nhập cá nhân không?
Facebook gửi câu hỏi thamxxxx
- Luật sư Hoàng Thị Hà, Công ty Luật TNHH MTV Bạch Đằng Giang (Đoàn Luật sư thành phố Hải Phòng) tư vấn: Theo quy định tại điểm b khoản 6 Điều 57 Nghị định 253/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân (TNCN) quy định về thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng bất động sản như sau:
Đối với hoạt động ủy quyền mà người nhận ủy quyền có đầy đủ nội dung như quyền sở hữu đối với bất động sản theo quy định của pháp luật về dân sự thì người nộp thuế là cá nhân ủy quyền.
Đối với các hình thức ủy quyền chuyển nhượng bất động sản mà người nhận ủy quyền chỉ nhận thù lao, không có đầy đủ nội dung như quyền sở hữu đối với bất động sản theo quy định của pháp luật về dân sự thì thực hiện nộp thuế theo quy định tại Điều 8 của Nghị định 253/2026/NĐ-CP.
Nhà và đất của anh là bất động sản theo quy định tại Điều 107 Bộ luật Dân sự 2015. Theo đó, tùy nội dung và phạm vi ủy quyền giữa anh và em ruột, nghĩa vụ thuế được xác định như sau:
- Trường hợp người nhận ủy quyền được trao đầy đủ các quyền như quyền sở hữu đối với bất động sản: Thu nhập từ hoạt động ủy quyền được xác định là thu nhập từ chuyển nhượng bất động sản và người nộp thuế là cá nhân ủy quyền.
Khi người nhận ủy quyền thực hiện việc bán bất động sản trong phạm vi được ủy quyền thì đây là việc thực hiện giao dịch thay cho cá nhân ủy quyền, không làm phát sinh thêm thuế TNCN từ chuyển nhượng bất động sản đối với người nhận ủy quyền.
- Trường hợp người nhận ủy quyền chỉ nhận thù lao và không được trao đầy đủ quyền như quyền sở hữu đối với bất động sản: Khoản thù lao nhận được được xác định và kê khai thuế theo quy định đối với thu nhập từ tiền lương, tiền công.
Đồng thời, khi bất động sản được chuyển nhượng, cá nhân có quyền sử dụng đất, quyền sở hữu bất động sản vẫn phải thực hiện nghĩa vụ thuế TNCN đối với thu nhập từ chuyển nhượng bất động sản theo quy định.
Đây là hoạt động tư vấn pháp luật miễn phí được Báo và phát thanh, truyền hình Hải Phòng phối hợp Đoàn Luật sư thành phố tổ chức từ ngày 2/11 - 7/11, hướng ứng ngày Pháp luật Việt Nam 9/11.
Người dân có thể gửi câu hỏi tới Fanpage của Báo và phát thanh, truyền hình Hải Phòng.(https://www.facebook.com/BaoHaiPhongPlusFB, https://www.facebook.com/truyenhinhhaiphong.vn), hoặc số điện thoại đường dây nóng 0886.404.404. Các câu hỏi sẽ được chuyển tới các luật sư để giải đáp trực tuyến trên các nền tảng số của Báo và phát thanh, truyền hình Hải Phòng.
Đồng thời người dân phía đông Hải Phòng có thể đến điểm tư vấn trực tiếp tại cơ sở 2 của Báo và phát thanh, truyền hình Hải Phòng, số 8 đường Đà Nẵng, phường Gia Viên.
Tại phía tây thành phố, điểm tư vấn trực tiếp đặt tại số 15A đường Hồng Quang, trụ sở Liên hiệp Các hội khoa học và kỹ thuật Hải Dương trước đây (phường Thành Đông).
HẢI VÂN