Quản lý tài chính đối với doanh nghiệp kinh doanh xổ số
Chính phủ vừa ban hành Nghị định số 394/2026/NĐ-CP ngày 23/10/2026 quy định một số nội dung đặc thù về cơ chế quản lý tài chính đối với doanh nghiệp kinh doanh xổ số, có hiệu lực thi hành từ ngày 8/12/2026.
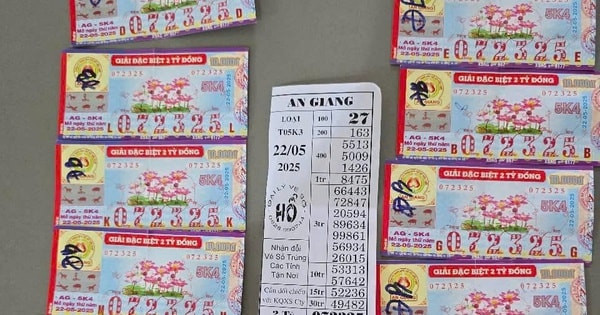
Nghị định áp dụng đối với Công ty TNHH một thành viên xổ số kiến thiết các tỉnh, thành phố; Công ty TNHH một thành viên Xổ số điện toán Việt Nam (Vietlott); Cơ quan đại diện chủ sở hữu và các tổ chức, cá nhân liên quan đến việc quản lý tài chính của doanh nghiệp kinh doanh xổ số.
Theo quy định, doanh thu của doanh nghiệp bao gồm doanh thu từ hoạt động kinh doanh xổ số, hoạt động kinh doanh khác, hoạt động tài chính và thu nhập khác. Đối với giải thưởng tích lũy của sản phẩm xổ số điện toán, khi hết thời hạn lĩnh thưởng mà người trúng thưởng không đến nhận, doanh nghiệp hạch toán số tiền này vào thu nhập khác.
Nghị định có một số nội dung chú ý như sau:
Đại lý xổ số không được thu phí của khách hàng trúng thưởng.
Nghị định quy định các khoản chi phí đặc thù của doanh nghiệp kinh doanh xổ số, gồm chi phí trả thưởng, hoa hồng đại lý, ủy quyền trả thưởng, quay số mở thưởng, giám sát xổ số, in vé và một số khoản chi khác theo quy định.
Hoa hồng đại lý được tính theo tỷ lệ phần trăm trên giá trị vé xổ số đã bán. Bộ Tài chính quy định tỷ lệ chi hoa hồng đại lý tối đa trong từng thời kỳ; doanh nghiệp quy định tỷ lệ cụ thể trong hợp đồng ký với đại lý.
Doanh nghiệp thanh toán hoa hồng sau khi xác nhận số lượng vé đại lý đã tiêu thụ trong kỳ và đại lý đã thực hiện đầy đủ các nghĩa vụ kinh tế theo hợp đồng. Đối với đại lý là cá nhân, doanh nghiệp thực hiện khấu trừ tiền thuế phải nộp trước khi thanh toán theo quy định của pháp luật thuế.
Về chi phí ủy quyền trả thưởng, doanh nghiệp trả cho đại lý theo tỷ lệ phần trăm trên giá trị giải thưởng đại lý đã thanh toán cho khách hàng. Bộ Tài chính quy định tỷ lệ chi phí ủy quyền trả thưởng tối đa và hướng dẫn hồ sơ thực hiện. Đại lý xổ số không được thu bất kỳ khoản phí nào của khách hàng trúng thưởng.
Nghị định cũng quy định khoản hỗ trợ cho công tác phòng, chống số đề và làm giả vé xổ số. Mức hỗ trợ cụ thể phải phù hợp với khả năng tài chính của doanh nghiệp, đúng đối tượng và được cơ quan đại diện chủ sở hữu phê duyệt theo quy định.
Việc trích lập quỹ dự phòng rủi ro trả thưởng áp dụng đối với các sản phẩm xổ số thực hiện phương thức trả thưởng cố định và được thực hiện khi kết thúc năm tài chính.
Doanh nghiệp chỉ được trích lập quỹ khi không bị lỗ và có tỷ lệ trả thưởng thực tế thấp hơn tỷ lệ trả thưởng kế hoạch theo quy định. Tổng số dư quỹ tại thời điểm trích lập tối đa không vượt quá 2% tổng doanh thu có thuế của các loại hình xổ số được phép trích lập đối với doanh nghiệp hoạt động tại khu vực miền Nam và Vietlott; mức tối đa là 10% đối với các doanh nghiệp kinh doanh xổ số còn lại.
Quỹ được sử dụng để trả thưởng khi tỷ lệ trả thưởng thực tế trong kỳ lớn hơn tỷ lệ trả thưởng kế hoạch. Trường hợp quỹ không đủ chi, phần trả thưởng thực tế còn lại được tính vào chi phí kinh doanh; số dư chưa sử dụng hết được chuyển sang năm sau.
Theo quy định chuyển tiếp, đối với doanh nghiệp có số dư quỹ cao hơn mức tối đa được trích lập, phần chênh lệch được hạch toán vào thu nhập khác tại thời điểm kết thúc năm tài chính và thực hiện nghĩa vụ thuế theo quy định.
Về phân phối lợi nhuận, doanh nghiệp kinh doanh xổ số đã được đầu tư đủ vốn điều lệ theo quyết định của cơ quan đại diện chủ sở hữu thì không được trích quỹ đầu tư phát triển.
Doanh nghiệp cũng không được sử dụng lợi nhuận còn lại sau thuế và quỹ khen thưởng, phúc lợi để chi thưởng hoặc hỗ trợ thêm hoa hồng đại lý vượt mức tối đa theo quy định. Việc đầu tư vốn ra bên ngoài chỉ được thực hiện đối với các ngành, nghề liên quan trực tiếp đến hoạt động kinh doanh xổ số.
Chính phủ giao Bộ Tài chính hướng dẫn các nội dung thuộc thẩm quyền và chế độ báo cáo tài chính đặc thù; UBND các tỉnh, thành phố thực hiện quyền, nghĩa vụ của cơ quan đại diện chủ sở hữu đối với doanh nghiệp do địa phương thành lập, đồng thời kiểm tra, giám sát việc chấp hành chế độ quản lý tài chính.
THÙY LINH