Cắt giảm điều kiện kinh doanh, mở rộng đối tượng cung cấp dịch vụ kế toán
Các đại biểu tán thành sự cần thiết sửa đổi, bổ sung một số điều của Luật Kế toán và Luật Kiểm toán độc lập hiện hành nhằm hoàn thiện khung khổ pháp lý, nâng cao chất lượng thông tin tài chính.
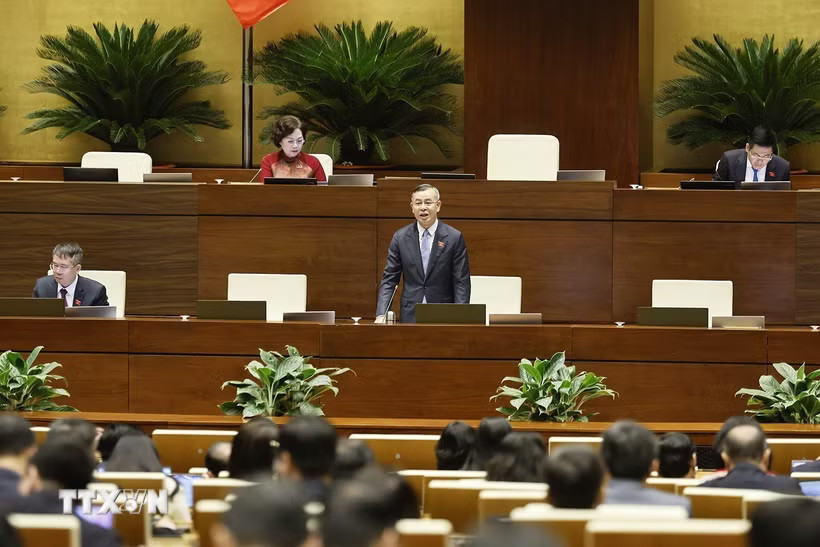
Tiếp tục chương trình Kỳ họp thứ 2, sáng 13/11, Quốc hội thảo luận ở hội trường về dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập.
Các đại biểu tán thành sự cần thiết sửa đổi, bổ sung một số điều của Luật Kế toán và Luật Kiểm toán độc lập hiện hành nhằm hoàn thiện khung khổ pháp lý, nâng cao chất lượng thông tin tài chính, tăng cường tính minh bạch và hiệu quả quản lý nhà nước trong lĩnh vực kế toán, kiểm toán.
Làm rõ phạm vi điều chỉnh với hoạt động kinh doanh dịch vụ kế toán xuyên biên giới
Góp ý hoàn thiện dự thảo Luật, đại biểu Thái Thị An Chung (Nghệ An) đề nghị đảm bảo sự thống nhất giữa dự thảo Luật với Luật Đầu tư và định hướng cải cách điều kiện kinh doanh. Theo đại biểu, Luật sửa đổi, bổ sung một số điều của Luật Đầu tư quy định, kinh doanh dịch vụ kế toán đã được đưa ra khỏi danh mục ngành nghề đầu tư kinh doanh có điều kiện. Đây là bước chuyển từ kiểm soát điều kiện gia nhập thị trường sang quản lý chất lượng hoạt động.
Tuy nhiên, tại khoản 8 Điều 1 dự thảo sửa đổi Điều 57 Luật Kế toán yêu cầu cá nhân ký báo cáo tài chính cho khách hàng và cá nhân cung cấp dịch vụ làm kế toán trưởng phải có giấy chứng nhận năng lực kinh doanh dịch vụ kế toán. Dự thảo cũng giao Bộ Tài chính quy định việc tổ chức đánh giá năng lực, cấp và thu hồi giấy chứng nhận.
Nhấn mạnh việc đảm bảo năng lực chuyên môn của người cung cấp dịch vụ kế toán là cần thiết, song đại biểu chỉ rõ, vấn đề đặt ra là phải làm rõ bản chất pháp lý và phạm vi của giấy chứng nhận để yêu cầu về năng lực của công việc trên được áp dụng đúng đối tượng.
Nếu áp dụng giấy chứng nhận cho cả các công việc chỉ phải đáp ứng tiêu chuẩn của người làm kế toán theo khoản 1 Điều 57, điều kiện kinh doanh đã được bãi bỏ có thể được thiết lập lại dưới hình thức khác trong quá trình thực hiện.
Vì vậy, đại biểu đề nghị rà soát các quy định về chứng nhận năng lực để đảm bảo thống nhất với các chủ trương cải cách điều kiện đầu tư kinh doanh. Những nội dung trực tiếp liên quan đến quyền hành nghề, căn cứ hạn chế quyền và trách nhiệm pháp lý của các bên phải được quy định rõ trong luật.
Bên cạnh đó, đại biểu Thái Thị An Chung đề nghị làm rõ phạm vi điều chỉnh đối với hoạt động kinh doanh dịch vụ kế toán xuyên biên giới. Tại khoản 9 Điều 1 dự thảo sửa đổi Điều 59 Luật Kế toán yêu cầu cá nhân, tổ chức kinh doanh dịch vụ kế toán ở nước ngoài cung cấp dịch vụ cho khách hàng tại Việt Nam mà không có hiện diện thương mại tại Việt Nam phải liên danh với cá nhân, tổ chức kinh doanh dịch vụ kế toán tại Việt Nam.
Thống nhất với yêu cầu xây dựng cơ chế quản lý đối với hoạt động này nhằm đảm bảo tuân thủ pháp luật Việt Nam, trách nhiệm nghề nghiệp và an toàn thông tin kế toán, tuy nhiên, đại biểu cho rằng, trong bối cảnh chuyển đổi số và hội nhập kinh tế quốc tế, hoạt động kế toán có thể được tổ chức thông qua nhiều mô hình như trung tâm dịch vụ dùng chung của tập đoàn, hệ thống kế toán tập trung ở nước ngoài hoặc các nền tảng công nghệ hỗ trợ xử lý dữ liệu.
Do đó, cần phân biệt rõ hoạt động kinh doanh dịch vụ kế toán xuyên biên giới với hoạt động kế toán nội bộ của tập đoàn và hoạt động hỗ trợ kỹ thuật, công nghệ. Nếu phạm vi điều chỉnh không được xác định cụ thể, có thể dẫn đến việc áp dụng cùng một cơ chế quản lý đối với những hoạt động có bản chất pháp lý khác nhau. Ngoài ra, cần đánh giá tính cần thiết của việc yêu cầu liên danh bắt buộc trong mọi trường hợp, làm rõ nguyên tắc phân định trách nhiệm giữa các bên, đồng thời bảo đảm sự phù hợp của pháp luật Việt Nam và các cam kết quốc tế có liên quan. Việc quy định rõ hơn các nguyên tắc này trong Luật sẽ làm cơ sở để Chính phủ hướng dẫn và tổ chức thực hiện thống nhất.
Tạo nền tảng để doanh nghiệp phát triển chuẩn mực và bền vững
Tán thành việc bãi bỏ điều kiện kinh doanh, mở rộng đối tượng cung cấp dịch vụ kế toán, tạo thêm lựa chọn và giảm chi phí cho doanh nghiệp nhỏ, hộ kinh doanh, đại biểu Vũ Hồng Quân (Gia Lai) khẳng định: Kế toán là hoạt động có tính liên tục và tích lũy; một sai lệch trong ghi nhận chi phí hoặc tồn kho nếu không được phát hiện có thể tiếp tục ảnh hưởng đến giá thành, kết quả kinh doanh và nghĩa vụ thuế. Những sai sót ban đầu tưởng nhỏ nhưng có thể gây hệ quả lớn, việc khắc phục sau đó cũng tốn kém hơn so với thực hiện đúng ngay từ đầu.
Trong khi đó, nhiều khách hàng sử dụng dịch vụ kế toán là hộ kinh doanh, doanh nghiệp nhỏ và siêu nhỏ, có thế mạnh về sản xuất, kinh doanh nhưng còn hạn chế kiến thức kế toán, tài chính nên khó đánh giá chất lượng dịch vụ. Vì vậy, mục tiêu của dự án Luật không chỉ là mở rộng đối tượng cung cấp dịch vụ hỗ trợ doanh nghiệp nhỏ, khởi nghiệp và hộ kinh doanh mà phải tạo ra nền tảng để doanh nghiệp phát triển chuẩn mực và bền vững.
Từ thực tế này, đại biểu đề nghị Chính phủ làm rõ các yêu cầu thực hành tối thiểu tại Điều 67 và văn bản hướng dẫn, nhất là các khâu kiểm tra tính đầy đủ của tài liệu, thông báo chênh lệch, lưu dấu vết xử lý và bảo đảm số liệu được bàn giao khi cung cấp dịch vụ cho doanh nghiệp nhỏ, siêu nhỏ, doanh nghiệp khởi nghiệp và hộ kinh doanh.
Đối với hợp đồng dịch vụ kế toán, cần quy định rõ các nội dung tối thiểu như phạm vi công việc bao gồm và không bao gồm những gì; ai trực tiếp thực hiện, ai chịu trách nhiệm chuyên môn; khách hàng phải cung cấp, xác nhận những thông tin nào khi bàn giao hồ sơ, dữ liệu. Bên cung cấp dịch vụ cần có trách nhiệm giải thích các số liệu chủ yếu, những chênh lệch và công việc còn tồn đọng.
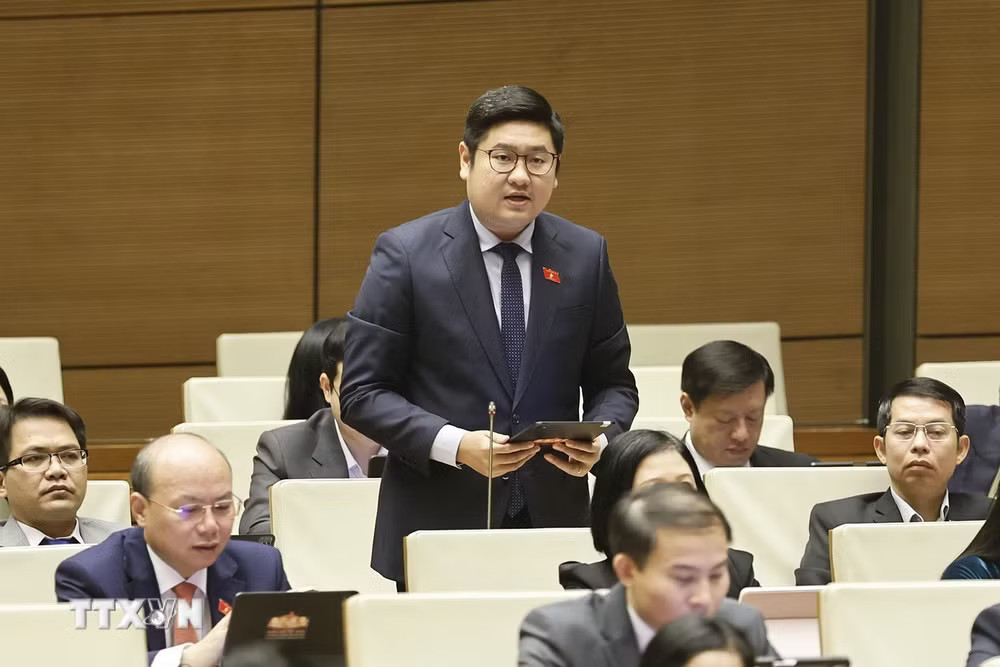
Đại biểu Vũ Hồng Quân cũng đề nghị phân định rõ trách nhiệm của hai bên. Bên cung cấp dịch vụ phải cảnh báo những thiếu sót phát hiện được; bên thuê dịch vụ có trách nhiệm cung cấp thông tin trung thực. Đồng thời, Chính phủ nghiên cứu làm rõ việc áp dụng khoản 2 Điều 51 Luật Kế toán cho bên cung cấp dịch vụ gồm quyền độc lập về chuyên môn, quyền bảo lưu ý kiến bằng văn bản và báo cáo khi phát hiện vi phạm; quy định thêm quyền từ chối, quyền chấm dứt hợp đồng và nghĩa vụ bàn giao khi khách hàng yêu cầu làm trái pháp luật.
Quy định rõ quyền, nghĩa vụ của người hành nghề, cung cấp dịch vụ kế toán
Phát biểu giải trình, làm rõ các vấn đề đại biểu Quốc hội nêu, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, mục tiêu quan trọng nhất của hoạt động kế toán, kiểm toán là cung cấp thông tin tài chính trung thực, đáng tin cậy, qua đó tạo niềm tin cho người sử dụng báo cáo.
Theo Bộ trưởng, nhu cầu sử dụng dịch vụ kế toán, kiểm toán đang có xu hướng tăng cao. Trước xu hướng phát triển của doanh nghiệp Việt Nam, cùng các cơ chế khuyến khích hộ kinh doanh chuyển thành doanh nghiệp, nhu cầu thuê ngoài các dịch vụ hỗ trợ, trong đó có kế toán, sẽ tiếp tục gia tăng.
Việc sửa đổi Luật nhằm cụ thể hóa yêu cầu cải cách thủ tục hành chính, cắt giảm điều kiện kinh doanh và mở rộng đối tượng cung cấp dịch vụ, tạo điều kiện để những người làm kế toán có đủ năng lực cung cấp dịch vụ kế toán tham gia thị trường, đáp ứng nhu cầu ngày càng tăng.
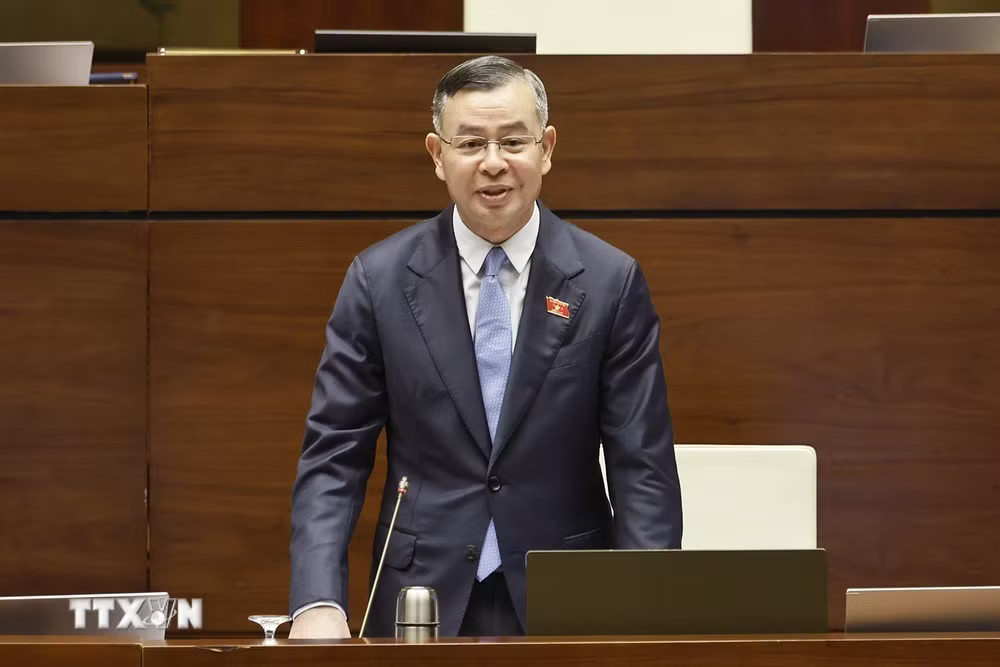
Bộ trưởng khẳng định sẽ nghiêm túc tiếp thu tất cả ý kiến của các đại biểu để quy định rõ quyền và nghĩa vụ của người hành nghề, cung cấp dịch vụ kế toán cũng như kế toán thuê cho các tổ chức và cá nhân có liên quan. Cơ quan soạn thảo rà soát các điều kiện, hành vi bị cấm và hành vi có xung đột lợi ích, bảo đảm dự án Luật khi được thông qua có tính khả thi, chất lượng dịch vụ tốt nhất cho khách hàng và đáp ứng yêu cầu quản lý.
Theo Bộ trưởng, nâng cao chất lượng quản trị doanh nghiệp là yêu cầu cấp thiết, trong đó công tác kế toán và kiểm toán độc lập có vai trò quan trọng, góp phần bảo đảm hoạt động doanh nghiệp công khai, minh bạch, phù hợp với pháp luật Việt Nam và thông lệ quốc tế.
Trong sáng 13/11, Quốc hội thảo luận về phương án xử lý thuế đối với doanh nghiệp dự án BOT điện có bảo lãnh, cam kết của Chính phủ về thuế.
Theo TTXVN