Để doanh nghiệp thực sự hưởng lợi từ giảm lãi suất
Lãi suất cho vay đã giảm nhưng chưa đồng đều, đòi hỏi các ngân hàng tại Hải Phòng có giải pháp giảm chi phí vốn thực chất.
Lãi suất cho vay giảm, nhưng chưa đồng đều
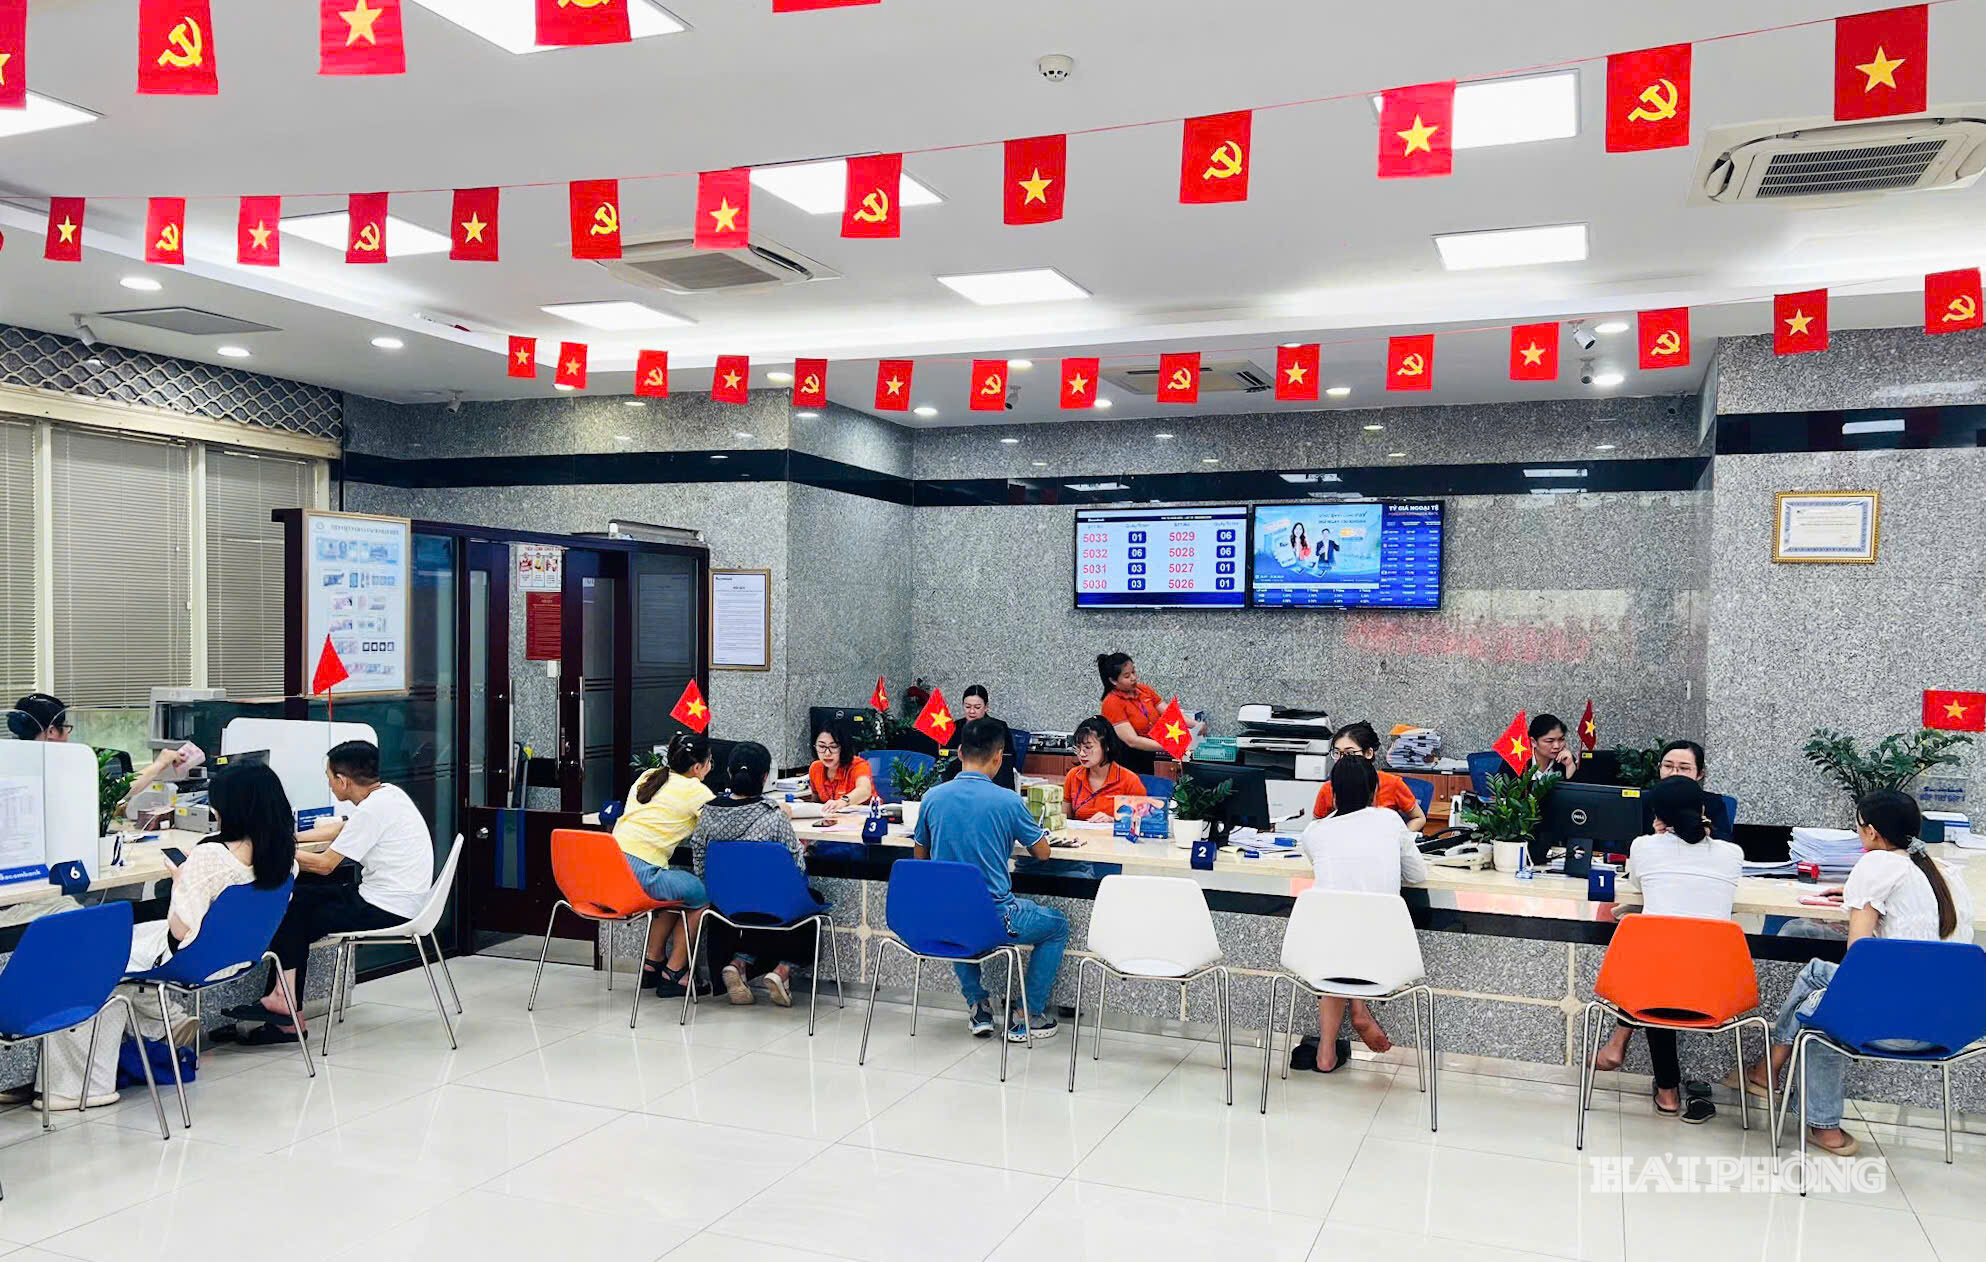
Anh Phạm Văn Khởi, chủ hộ kinh doanh vật liệu xây dựng Khởi Thuận ở xã Nam An Phụ, đang có khoản vay ngắn hạn tại một ngân hàng thương mại nhà nước thuộc nhóm Big 4 ở Hải Phòng. Theo anh Khởi, lãi suất hiện ở mức 9,1%/năm, cao hơn gần 3%/năm so với ban đầu.
Ngày 9/11, anh liên hệ ngân hàng hỏi về việc giảm lãi suất theo chỉ đạo mới của Ngân hàng Nhà nước nhưng được trả lời đang nghiên cứu. Chi phí vay vốn vẫn là vấn đề đáng quan tâm đối với hoạt động kinh doanh của hộ.
Trường hợp anh Khởi cho thấy vấn đề được người vay quan tâm khi nhiều ngân hàng công bố giảm lãi suất. Đó là khách hàng đang có dư nợ được hưởng lợi đến đâu và khi nào.
Trước đó, ngày 19/10, Thống đốc Ngân hàng Nhà nước Việt Nam Phạm Đức Ấn yêu cầu các ngân hàng thương mại giảm lãi suất huy động, tập trung giảm lãi suất cho vay từ 1,5 - 2%/năm đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên. Ngày 21/10, Ngân hàng Nhà nước ban hành Công văn số 9736/NHNN-CSTT, yêu cầu giảm lãi suất thực chất trên tất cả các kênh bán hàng, tăng cường giám sát thực hiện.
Sau đó, nhiều ngân hàng triển khai chương trình tín dụng ưu đãi. Agribank công bố giảm lãi suất cho vay tới 2%/năm; Vietcombank cam kết giảm tối thiểu 2%/năm đối với các khoản vay thuộc chương trình; BIDV triển khai cho vay ngắn hạn với lãi suất từ 6%/năm, tùy đối tượng, kỳ hạn và lĩnh vực...
Tuy nhiên, mức giảm công bố không đồng nghĩa mọi khoản vay đều được điều chỉnh tương ứng. Tại họp báo Chính phủ ngày 4/11, Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà cho biết, lãi suất cho vay phát sinh mới bình quân cuối tháng 10/2026 giảm khoảng 0,2 - 0,5%/năm so với giữa tháng. Hơn 20 ngân hàng công bố các chương trình ưu đãi với mức giảm từ 1,5 - 2%/năm.
Khoảng cách giữa mức giảm bình quân và mức ưu đãi công bố một phần do khác biệt về phạm vi áp dụng, điều kiện khách hàng và thời hạn ưu đãi. Với khoản vay hiện hữu, việc điều chỉnh còn phụ thuộc hợp đồng tín dụng và kỳ điều chỉnh lãi suất. Vì vậy, lãi suất cho vay mới giảm chưa đồng nghĩa với việc mọi khách hàng đang vay được giảm ngay chi phí vốn.
Ở chiều huy động, nhiều ngân hàng giảm lãi suất niêm yết từ 0,5 - 0,7%/năm tại một số kỳ hạn. Tuy nhiên, lãi suất thực nhận có thể cao hơn biểu công bố khi người gửi tiền đáp ứng điều kiện về số tiền, kỳ hạn hoặc hình thức giao dịch.
Chênh lệch giữa lãi suất niêm yết và thực trả, cùng nguồn tiền gửi huy động trước đó với chi phí cao, khiến việc giảm chi phí vốn cần thêm thời gian. Trong khi đó, tín dụng toàn hệ thống ngân hàng đến giữa tháng 10/2026 tăng 11,44%, cao hơn mức tăng huy động vốn 11,22%, gây sức ép cân đối nguồn vốn và thanh khoản.
Giải bài toán giảm chi phí vốn
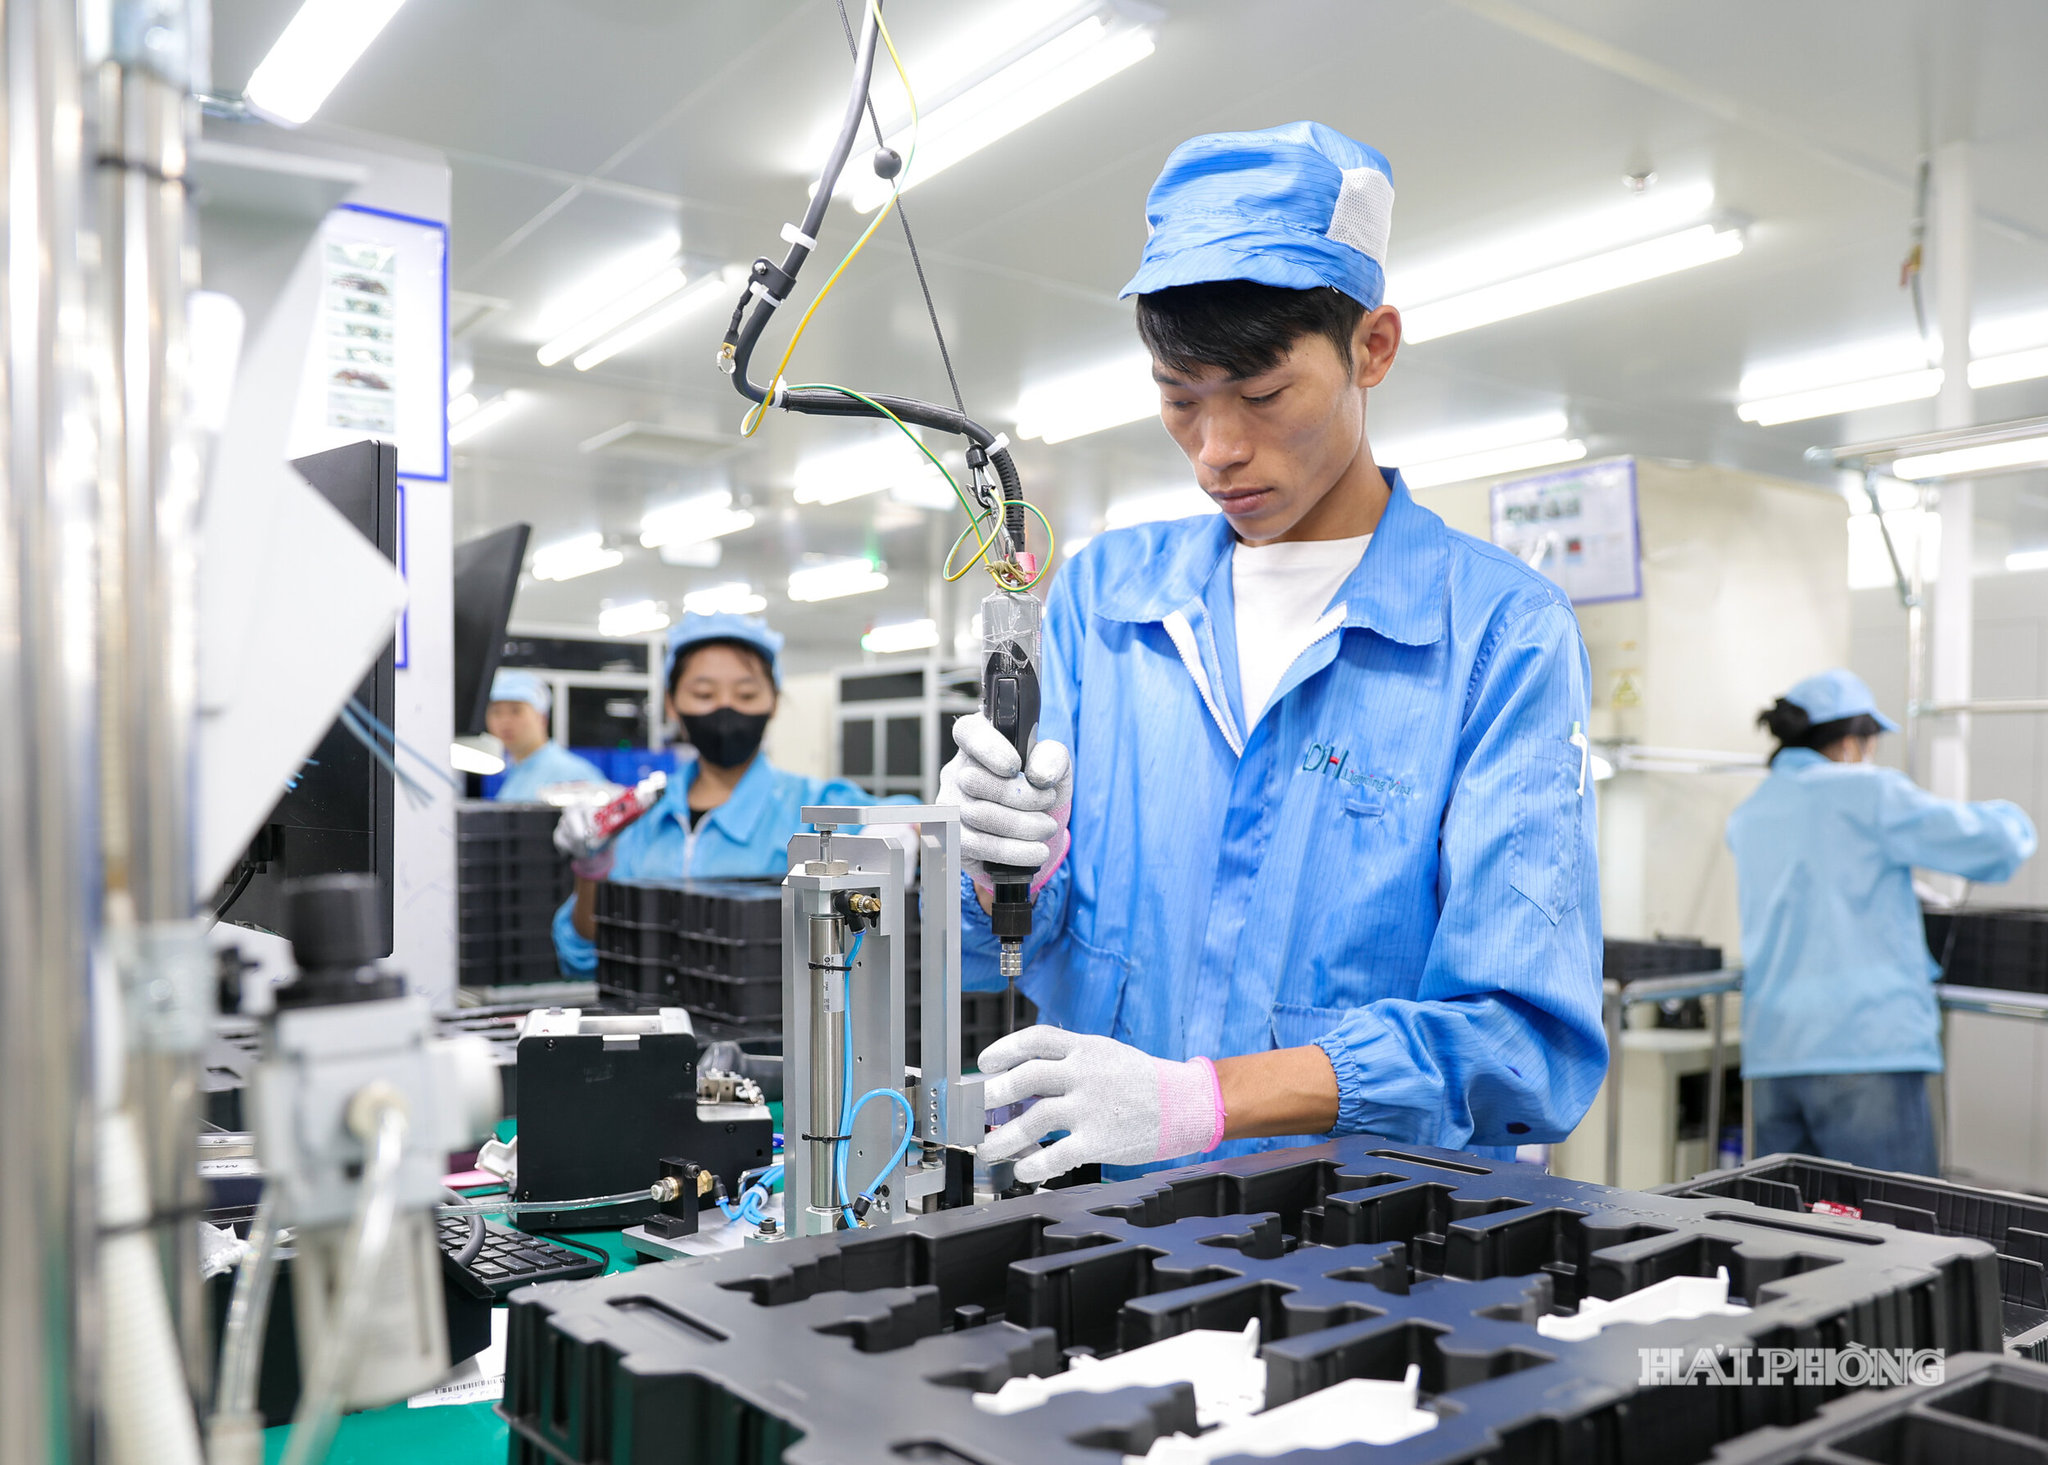
Tại Hải Phòng, doanh nghiệp công nghiệp, xuất khẩu, thương mại và logistics thường xuyên cần vốn mua nguyên liệu, thực hiện đơn hàng, vận chuyển hàng hóa. Những tháng cuối năm, giảm chi phí vay vốn còn giúp doanh nghiệp chuẩn bị nguồn lực cho kế hoạch sản xuất, kinh doanh năm sau.
Về quy mô tín dụng trên địa bàn thành phố, theo Ngân hàng Nhà nước khu vực 6, trong tháng 10/2026, lãi suất cho vay bình quân bằng đồng Việt Nam đối với các khoản vay phát sinh mới tại các ngân hàng thương mại trong nước ở Hải Phòng là 9,03%/năm. Riêng lãi suất cho vay ngắn hạn đối với lĩnh vực ưu tiên bình quân khoảng 3,9%/năm.
Đến ngày 31/10, tổng dư nợ cho vay trên địa bàn ước gần 561.360 tỷ đồng, tăng 10,59% so với cuối năm 2025, tăng 15,51% so với cùng kỳ. Ở chiều ngược lại, huy động vốn ước gần 725.000 tỷ đồng, tăng 11,68% so với cuối năm 2025, tăng 14,77% so với cùng kỳ.
Để giảm lãi suất cho vay thực chất, bền vững, không thể chỉ trông chờ hạ lãi suất huy động. Lãi suất cho vay còn phụ thuộc chi phí hoạt động, dự phòng rủi ro tín dụng và hiệu quả kinh doanh của ngân hàng. Khi chất lượng khoản vay suy giảm, chi phí dự phòng tăng có thể hạn chế khả năng giảm lãi suất, dù chi phí huy động đã giảm.
Vì vậy, các ngân hàng cần đẩy mạnh ứng dụng công nghệ, tự động hóa quy trình, tiết giảm chi phí quản lý và nâng cao chất lượng thẩm định. Kiểm soát tốt rủi ro, sử dụng vốn hiệu quả sẽ tạo thêm điều kiện giảm lãi suất cho vay. Cạnh tranh về lãi suất cũng có thể thúc đẩy xu hướng này, nhưng phải bảo đảm an toàn tín dụng.
Với doanh nghiệp nhỏ và vừa, hộ kinh doanh, khả năng tiếp cận vốn còn phụ thuộc tài sản bảo đảm, dòng tiền và mức độ tín nhiệm. Ngân hàng Nhà nước khu vực 6 đã định hướng các tổ chức tín dụng cải tiến quy định nội bộ, khuyến khích cho vay dựa trên phương án sản xuất, kinh doanh, chuỗi cung ứng, dữ liệu thanh toán và dòng tiền. Những giải pháp này có thể giúp khách hàng có phương án kinh doanh khả thi tiếp cận vốn thuận lợi hơn.
"Các chương trình ưu đãi cũng cần công khai điều kiện, thời hạn áp dụng và lãi suất sau ưu đãi. Với khoản vay hiện hữu, ngân hàng có thể xem xét giảm lãi suất phù hợp hợp đồng và khả năng tài chính, hỗ trợ khách hàng đang chịu chi phí vốn cao", bà Phạm Thị Hằng, Giám đốc Công ty CP Bao bì Xuân Cầu, phường Tân Hưng nói.
Ngân hàng Nhà nước đã yêu cầu các tổ chức tín dụng tiết giảm chi phí, nâng cao hiệu quả kinh doanh, chia sẻ lợi nhuận để giảm lãi suất cho vay, đồng thời tiếp tục giám sát thực hiện. Tại Hải Phòng, hiệu quả chính sách cần thể hiện qua chi phí vốn thực tế, số khách hàng được hưởng lợi và khả năng tiếp cận tín dụng phục vụ sản xuất, kinh doanh.
HÀ KIÊN