Đại biểu Quốc hội thành phố Hải Phòng vừa kiến nghị giải pháp để người dân không phải nộp thêm thuế đất sau sáp nhập tỉnh và những ưu đãi thuế với giáo dục, y tế, văn hoá, du lịch.
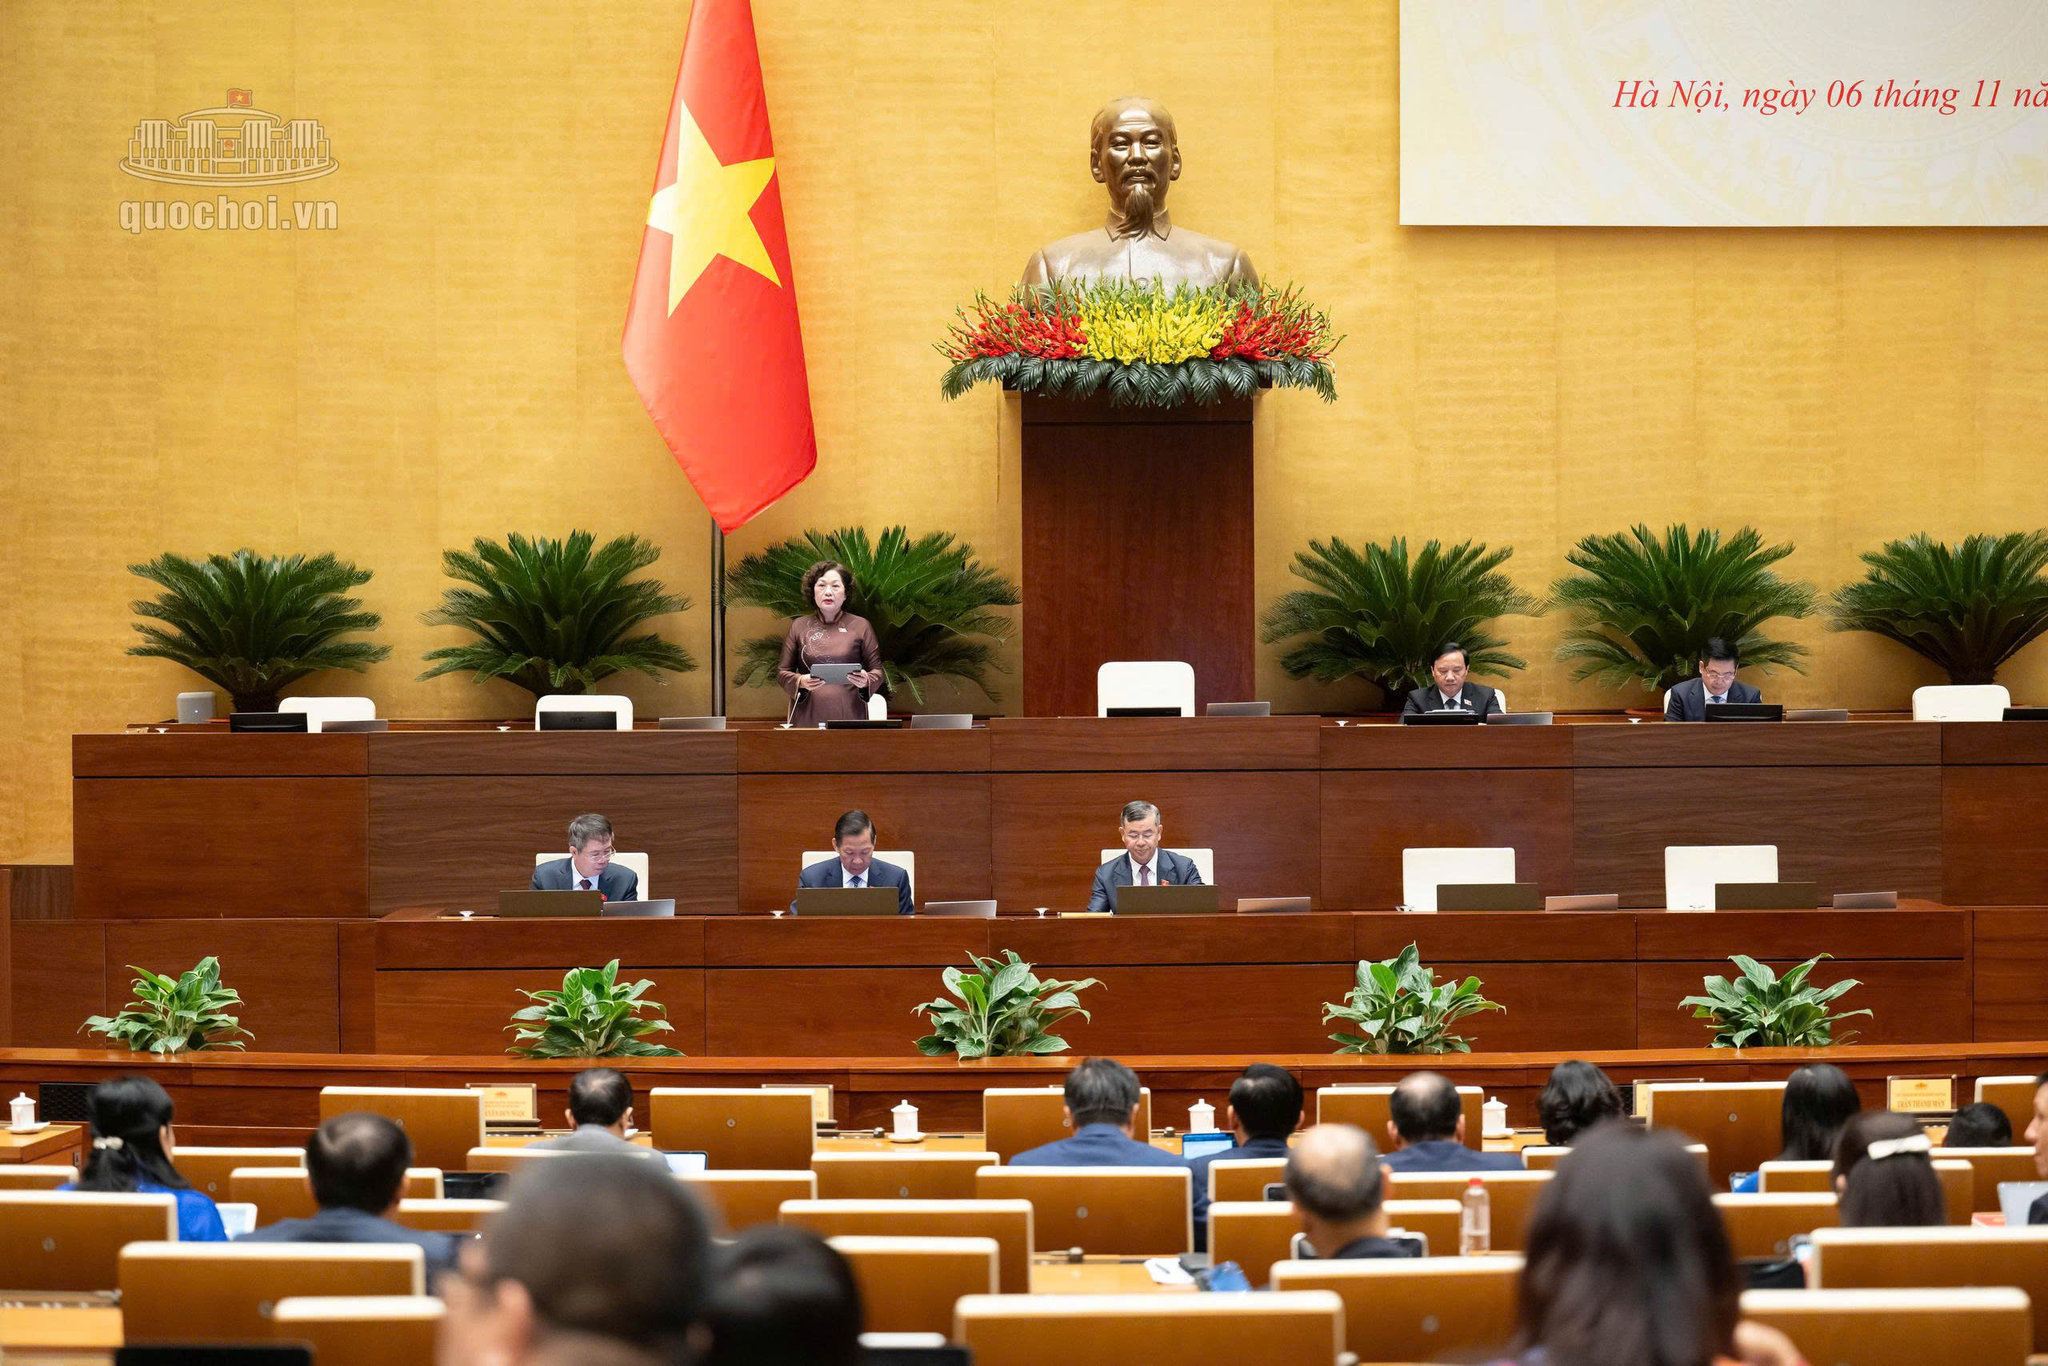
Sáng 6/11, Quốc hội thảo luận ở hội trường về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân.
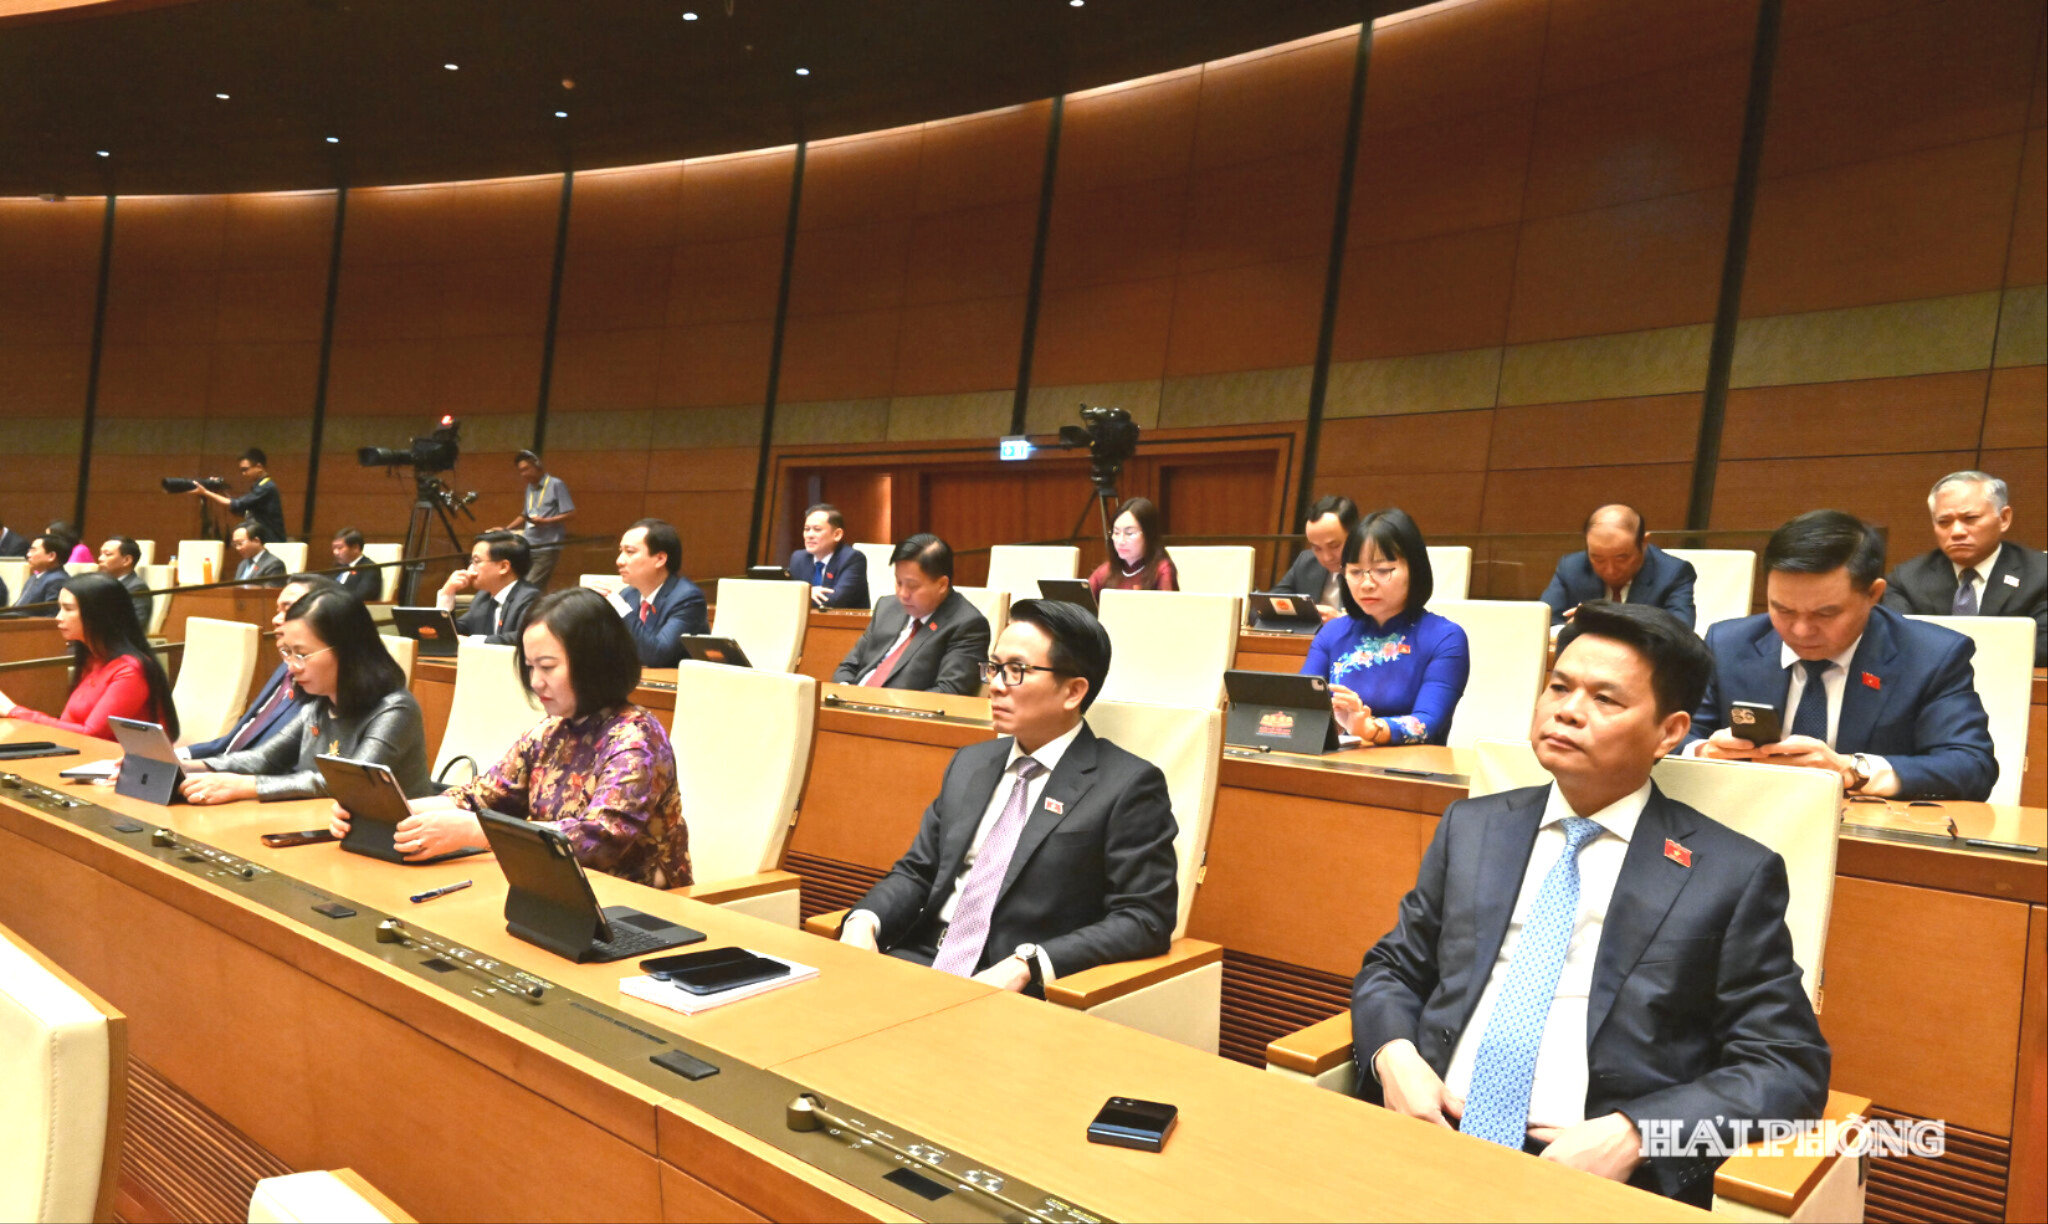
Đồng chí Lê Ngọc Châu, Uỷ viên Trung ương Đảng, Bí thư Thành uỷ, Trưởng Đoàn đại biểu Quốc hội thành phố Hải Phòng cùng các đại biểu Đoàn đại biểu Quốc hội thành phố dự phiên thảo luận.
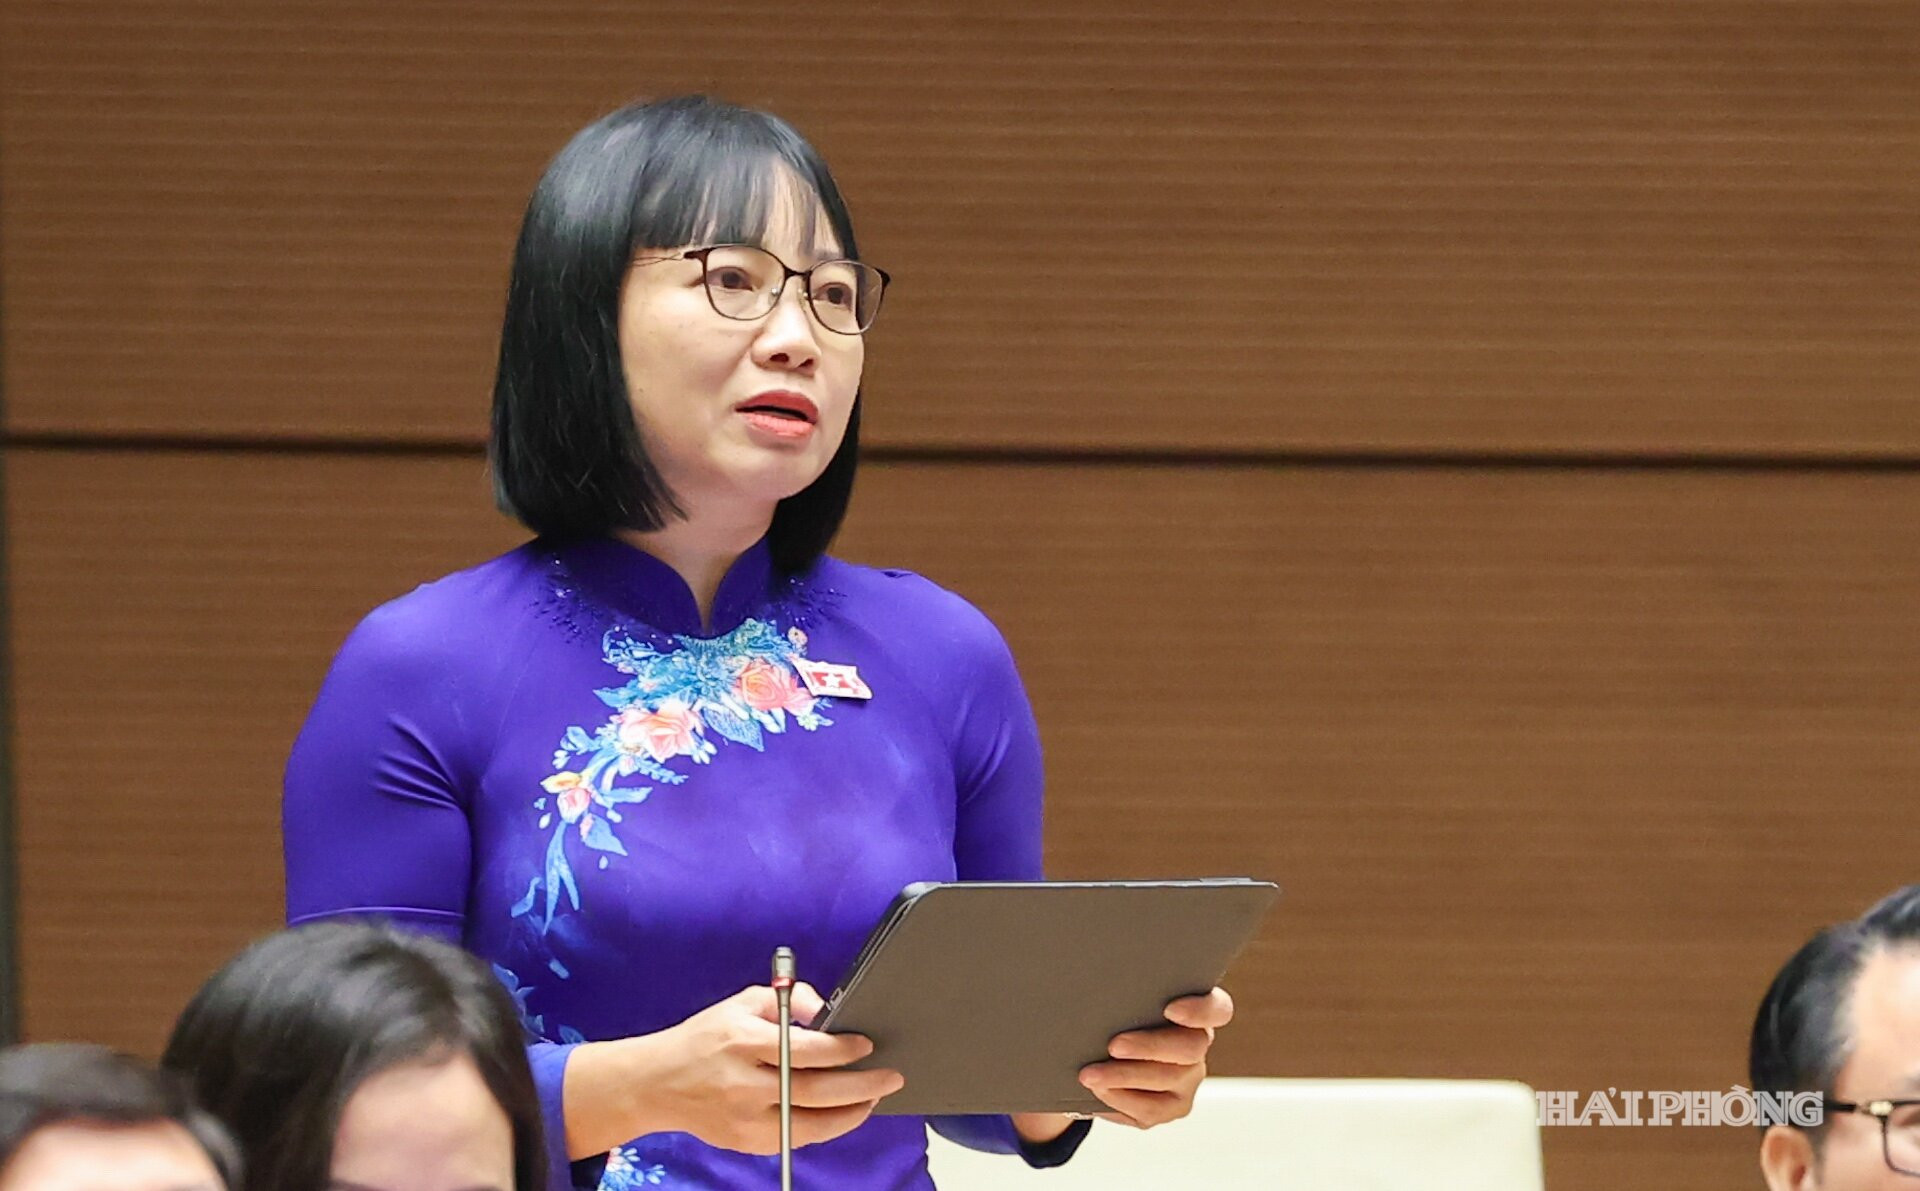
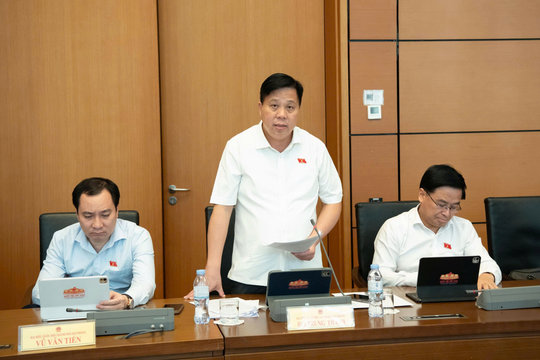
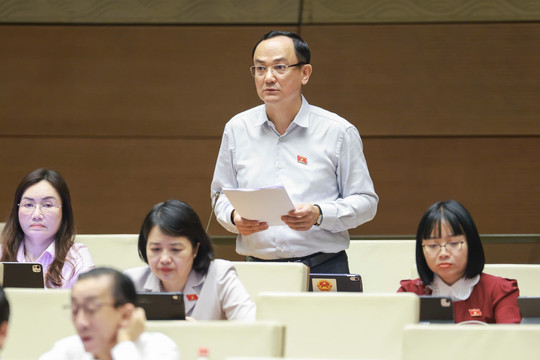
Phát biểu ở hội trường, Phó Trưởng Đoàn đại biểu Quốc hội chuyên trách thành phố Hải Phòng Nguyễn Thị Việt Nga chỉ ra 2 vấn đề liên quan việc ưu đãi thuế với việc cung cấp suất ăn, thuế đất phi nông nghiệp và đề nghị kiểm chứng bằng kết quả thực tế, bảo đảm sự công bằng, sử dụng hiệu quả nguồn lực ngân sách, tạo đồng thuận khi thực hiện.
Trong đó, đại biểu đề nghị làm rõ tác động của việc cộng gộp diện tích đất ở sau sắp xếp địa giới hành chính và cách xử lý chuyển tiếp nếu cần thiết.
Khoản 3 điều 8 Luật Thuế sử dụng đất phi nông nghiệp quy định tổng hợp diện tích các thửa đất ở tính thuế trong phạm vi tỉnh, thành phố trực thuộc trung ương.
Sau hợp nhất, người dân có đất tại 2 địa phương trước đây nay thuộc cùng một đơn vị cấp tỉnh. Dù không mua thêm đất, phạm vi cộng gộp thay đổi có thể làm thay đổi diện tích vượt hạn mức và số thuế phải nộp. Đây là tình huống cần được đánh giá tại các địa phương sau hợp nhất, trong đó có thành phố Hải Phòng.
Tại báo cáo cho biết cơ quan thuế đã rà soát, chuẩn hóa dữ liệu, không yêu cầu người dân làm lại thủ tục, từ đó cho rằng không cần bổ sung quy định chuyển tiếp riêng.
"Tôi tán thành với báo cáo giải trình về việc đã giảm thủ tục cho người dân. Tuy nhiên, phần giải trình này chưa trả lời đầy đủ về tác động đến nghĩa vụ tài chính. Kế thừa hồ sơ chưa làm rõ sau khi cộng gộp theo địa giới mới, số thuế có thay đổi hay không, thay đổi từ thời điểm nào và phần chênh lệch được xử lý ra sao", đại biểu Nguyễn Thị Việt Nga nêu ý kiến.
Đại biểu Nguyễn Thị Việt Nga cũng tán thành việc không duy trì lâu dài cách tính theo địa giới cũ. Sau hợp nhất, chính sách cần được thực hiện thống nhất, bảo đảm công bằng giữa những người nộp thuế có điều kiện tương đương. Tuy nhiên, quá trình chuyển đổi phải có căn cứ rõ và có thể dự báo.
Đại biểu đề nghị Chính phủ làm rõ hơn cách xử lý theo pháp luật hiện hành và các quy định chuyển tiếp về sắp xếp đơn vị hành chính; đồng thời, đánh giá bằng những tình huống cụ thể trước và sau hợp nhất.
Nếu các quy định hiện có chưa xử lý đầy đủ tác động của cộng gộp diện tích thì báo cáo Quốc hội phương án bổ sung khi hoàn thiện điều 4 dự thảo luật. Phương án cần xác định rõ thời kỳ áp dụng, hạn mức được lựa chọn, việc khấu trừ số thuế đã nộp và cách xử lý nghĩa vụ đã kê khai.
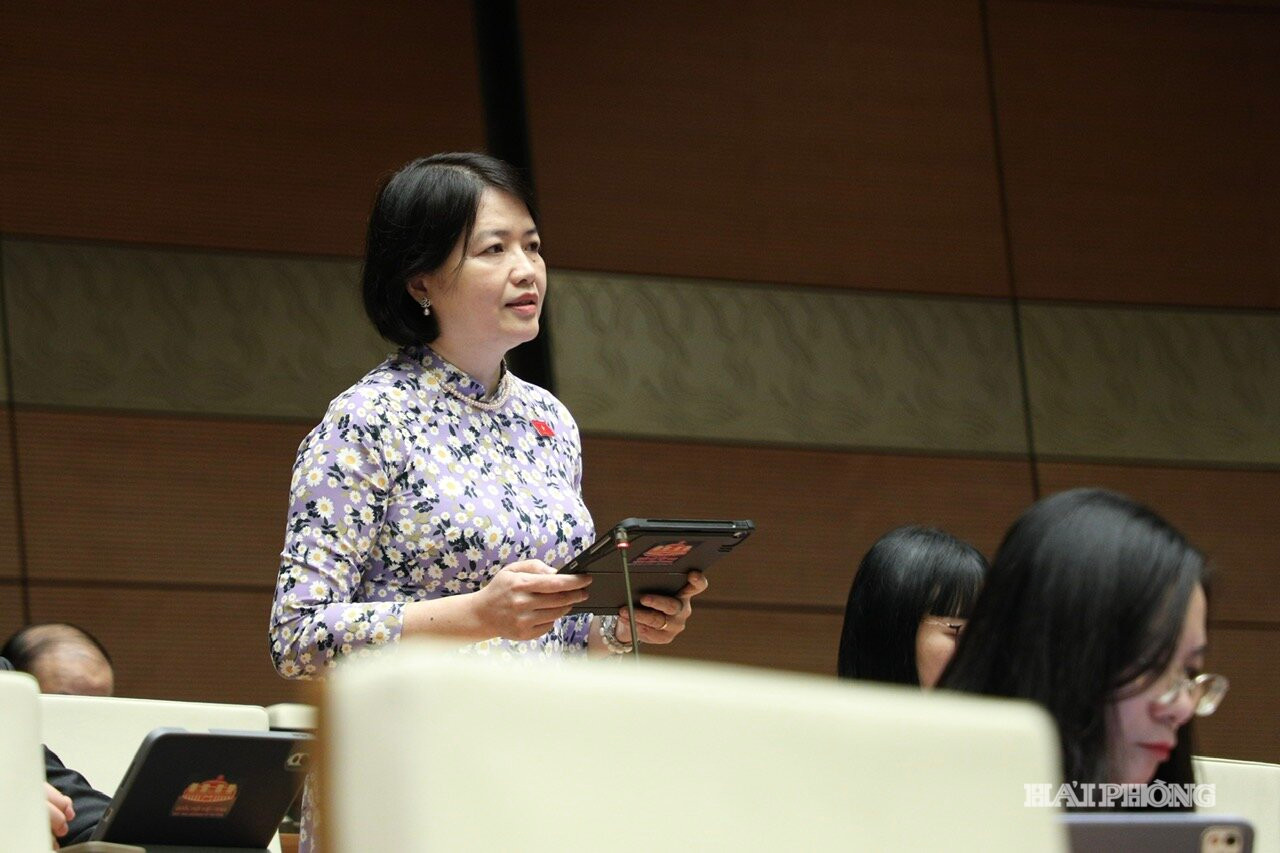
Phát biểu ở hội trường, đại biểu Nguyễn Thị Mai Thoa, Uỷ viên Uỷ ban Văn hoá và Xã hội của Quốc hội nêu một số ý kiến về việc bảo đảm tính đồng bộ giữa pháp luật về thuế với pháp luật liên quan, trong đó có lĩnh vực văn hóa và du lịch.
Để bảo đảm đồng bộ với dự thảo Luật Công nghiệp văn hoá, đại biểu Nguyễn Thị Mai Thoa đề nghị bổ sung một số nội dung vào Luật thuế thu nhập doanh nghiệp và Luật thuế thu nhập cá nhân.
Đối với Luật thuế thu nhập doanh nghiệp, đại biểu đề nghị bổ sung điểm b13 khoản 1 điều 9 quy định về các khoản chi được trừ khi tính thuế thu nhập doanh nghiệp thành "khoản tài trợ bằng tiền hoặc tài sản cho cơ sở công nghiệp văn hóa không vì mục tiêu lợi nhuận theo quy định của pháp luật về phát triển công nghiệp văn hóa".
Cùng với đó, sửa đổi, bổ sung vào điểm b khoản 2 điều 12 quy định về ngành, nghề ưu đãi thuế thu nhập doanh nghiệp nội dung: “Sản xuất, cung cấp sản phẩm công nghiệp văn hóa có bản sắc văn hóa Việt Nam; phát triển, sản xuất, khai thác, cung cấp sản phẩm công nghiệp văn hóa trọng điểm; đầu tư phát triển hạ tầng công nghiệp văn hóa theo quy định của pháp luật về phát triển công nghiệp văn hóa”.
Điểm c khoản 3 điều 18 về điều kiện áp dụng ưu đãi thuế cần sửa đổi thành: "Thu nhập từ sản xuất, kinh doanh trò chơi điện tử trên mạng, trừ thu nhập từ sản xuất, kinh doanh trò chơi điện tử trên mạng là sản phẩm công nghiệp văn hóa có bản sắc văn hóa Việt Nam hoặc sản phẩm công nghiệp văn hóa trọng điểm theo quy định của pháp luật về phát triển công nghiệp văn hóa".
Bên cạnh đó, hiện nay, Chính phủ đã có tờ trình chính thức gửi Quốc hội hồ sơ dự thảo Nghị quyết về một số cơ chế, chính sách đặc thù phát triển du lịch Việt Nam và đã được Quốc hội biểu quyết bổ sung vào chương trình kỳ họp.
Theo đó, Chính phủ cũng trình Quốc hội chính sách ưu đãi thuế thu nhập doanh nghiệp đối với loại hình dự án du lịch động lực, Dự án du lịch động lực mang tính chiến lược và mô hình kinh doanh du lịch mới. Một số chính sách được đề xuất áp dụng thí điểm, có chính sách thuế được đề nghị thực hiện ngay.
Vì vậy, đại biểu Nguyễn Thị Mai Thoa đề nghị cơ quan soạn thảo nghiên cứu bổ sung quy định tại khoản 2, điều 12 về ngành, nghề ưu đãi thuế thu nhập doanh nghiệp đối với các nội dung nêu trên, bảo đảm tính thống nhất của hệ thống pháp luật.
Đối với Luật Thuế thu nhập cá nhân, đại biểu đề nghị: Sửa đổi, bổ sung khoản 2 điều 5, bổ sung đối tượng "công nghiệp văn hoá” bên cạnh “công nghiệp công nghệ số” trong các quy định về các trường hợp được miễn thuế thu nhập cá nhân trong thời hạn 5 năm đối với thu nhập từ tiền lương, tiền công của cá nhân là nhân lực công nghiệp công nghệ số, công nghiệp văn hóa chất lượng cao.
Đối với quy định chuyển tiếp, các tổ chức, cá nhân đầu tư vào hạ tầng số, phát triển các giải pháp công nghệ cao cho văn hóa và phát triển trọng tâm một số ngành, lĩnh vực công nghiệp văn hóa trước ngày luật mới có hiệu lực thì tiếp tục được hưởng theo chính sách đã áp dụng. Trường hợp luật này và pháp luật về thuế được sửa đổi quy định mức ưu đãi, hỗ trợ cao hơn hoặc điều kiện áp dụng thuận lợi hơn thì được áp dụng mức ưu đãi, hỗ trợ cao hơn cho thời gian ưu đãi còn lại.
PHONG TUYẾT - KHÁNH HUYỀN