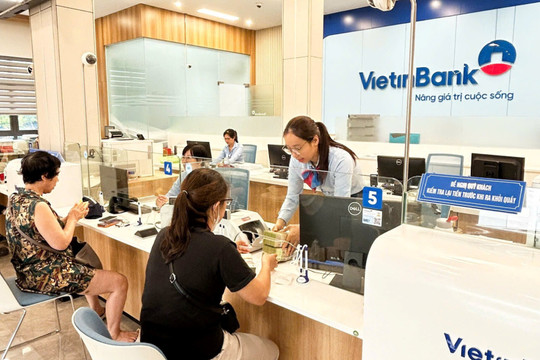
Nguồn vốn ưu đãi đang được mở rộng, tạo thêm điều kiện cho doanh nghiệp Hải Phòng sản xuất, kinh doanh.
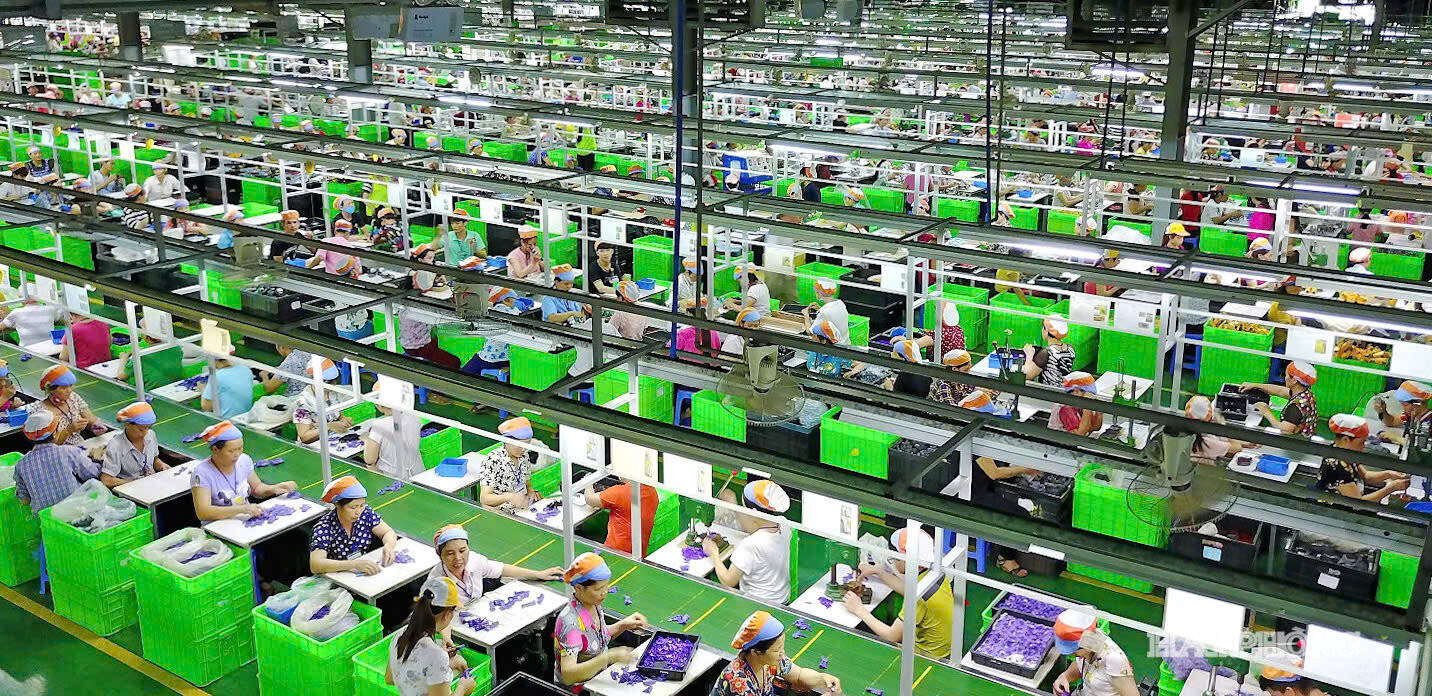
Tại Công ty CP Bao bì Xuân Cầu, phường Tân Hưng, doanh nghiệp đang hoàn tất hồ sơ vay vốn ưu đãi tại một ngân hàng trên địa bàn. Nguồn vốn dự kiến được sử dụng để mua nguyên vật liệu, tổ chức sản xuất và thực hiện các đơn hàng. Theo bà Phạm Thị Hằng, Giám đốc Công ty, bên cạnh mức lãi suất và thời gian ưu đãi, doanh nghiệp quan tâm đến điều kiện vay và khả năng được đáp ứng vốn đúng thời điểm. “Nếu giảm được chi phí tài chính, doanh nghiệp sẽ có thêm nguồn lực phục vụ sản xuất. Nhưng để vay được, chúng tôi cũng phải chuẩn bị đầy đủ hồ sơ, chứng minh nhu cầu và khả năng sử dụng vốn hiệu quả”, bà Hằng chia sẻ.
Cơ hội đang rộng hơn khi nhiều ngân hàng triển khai chương trình tín dụng ưu đãi dành cho doanh nghiệp nhỏ và vừa và các động lực tăng trưởng kinh tế. Đến ngày 18/9, 19 ngân hàng công bố các chương trình, sản phẩm với tổng quy mô hơn 407.000 tỷ đồng, so với 220.000 tỷ đồng đăng ký ban đầu. Các khoản vay thuộc chương trình có lãi suất thấp hơn tối thiểu 1%/năm so với lãi suất cho vay bình quân cùng kỳ hạn của chính ngân hàng; một số chương trình có mức ưu đãi 1 - 2%/năm.
Quy mô chương trình lớn, song để nguồn vốn đến được với doanh nghiệp còn phụ thuộc vào khả năng đáp ứng điều kiện tín dụng. Theo Ngân hàng Nhà nước Việt Nam, nhiều doanh nghiệp nhỏ và vừa còn hạn chế về vốn chủ sở hữu, năng lực quản trị chưa đồng đều; thông tin tài chính, dòng tiền chưa đầy đủ, minh bạch, phương án kinh doanh chưa đủ khả thi. Đây đang là những "điểm nghẽn" đối với khả năng tiếp cận vốn.
Tại Hải Phòng, yêu cầu chuẩn bị tốt các điều kiện vay vốn càng gắn với đặc điểm của một nền kinh tế có quy mô sản xuất công nghiệp, xuất khẩu lớn và nhiều doanh nghiệp tham gia chuỗi cung ứng. Nhu cầu vốn thường gắn trực tiếp với nguyên vật liệu, đơn hàng, máy móc, công nghệ và chu kỳ sản xuất. Muốn tiếp cận vốn ưu đãi, doanh nghiệp cần xác định đúng nhu cầu, lựa chọn chương trình phù hợp và chứng minh khả năng sử dụng vốn hiệu quả.
Theo ông Nguyễn Quang Trung, Giám đốc BIDV Thành Đông, ngân hàng cần nắm bắt nhu cầu thực tế, đánh giá phương án kinh doanh để lựa chọn chương trình phù hợp với từng khách hàng. Doanh nghiệp chuẩn bị đầy đủ thông tin về mục đích vay, kế hoạch sử dụng vốn, nguồn trả nợ và trao đổi sớm với ngân hàng sẽ thuận lợi hơn trong quá trình thẩm định.
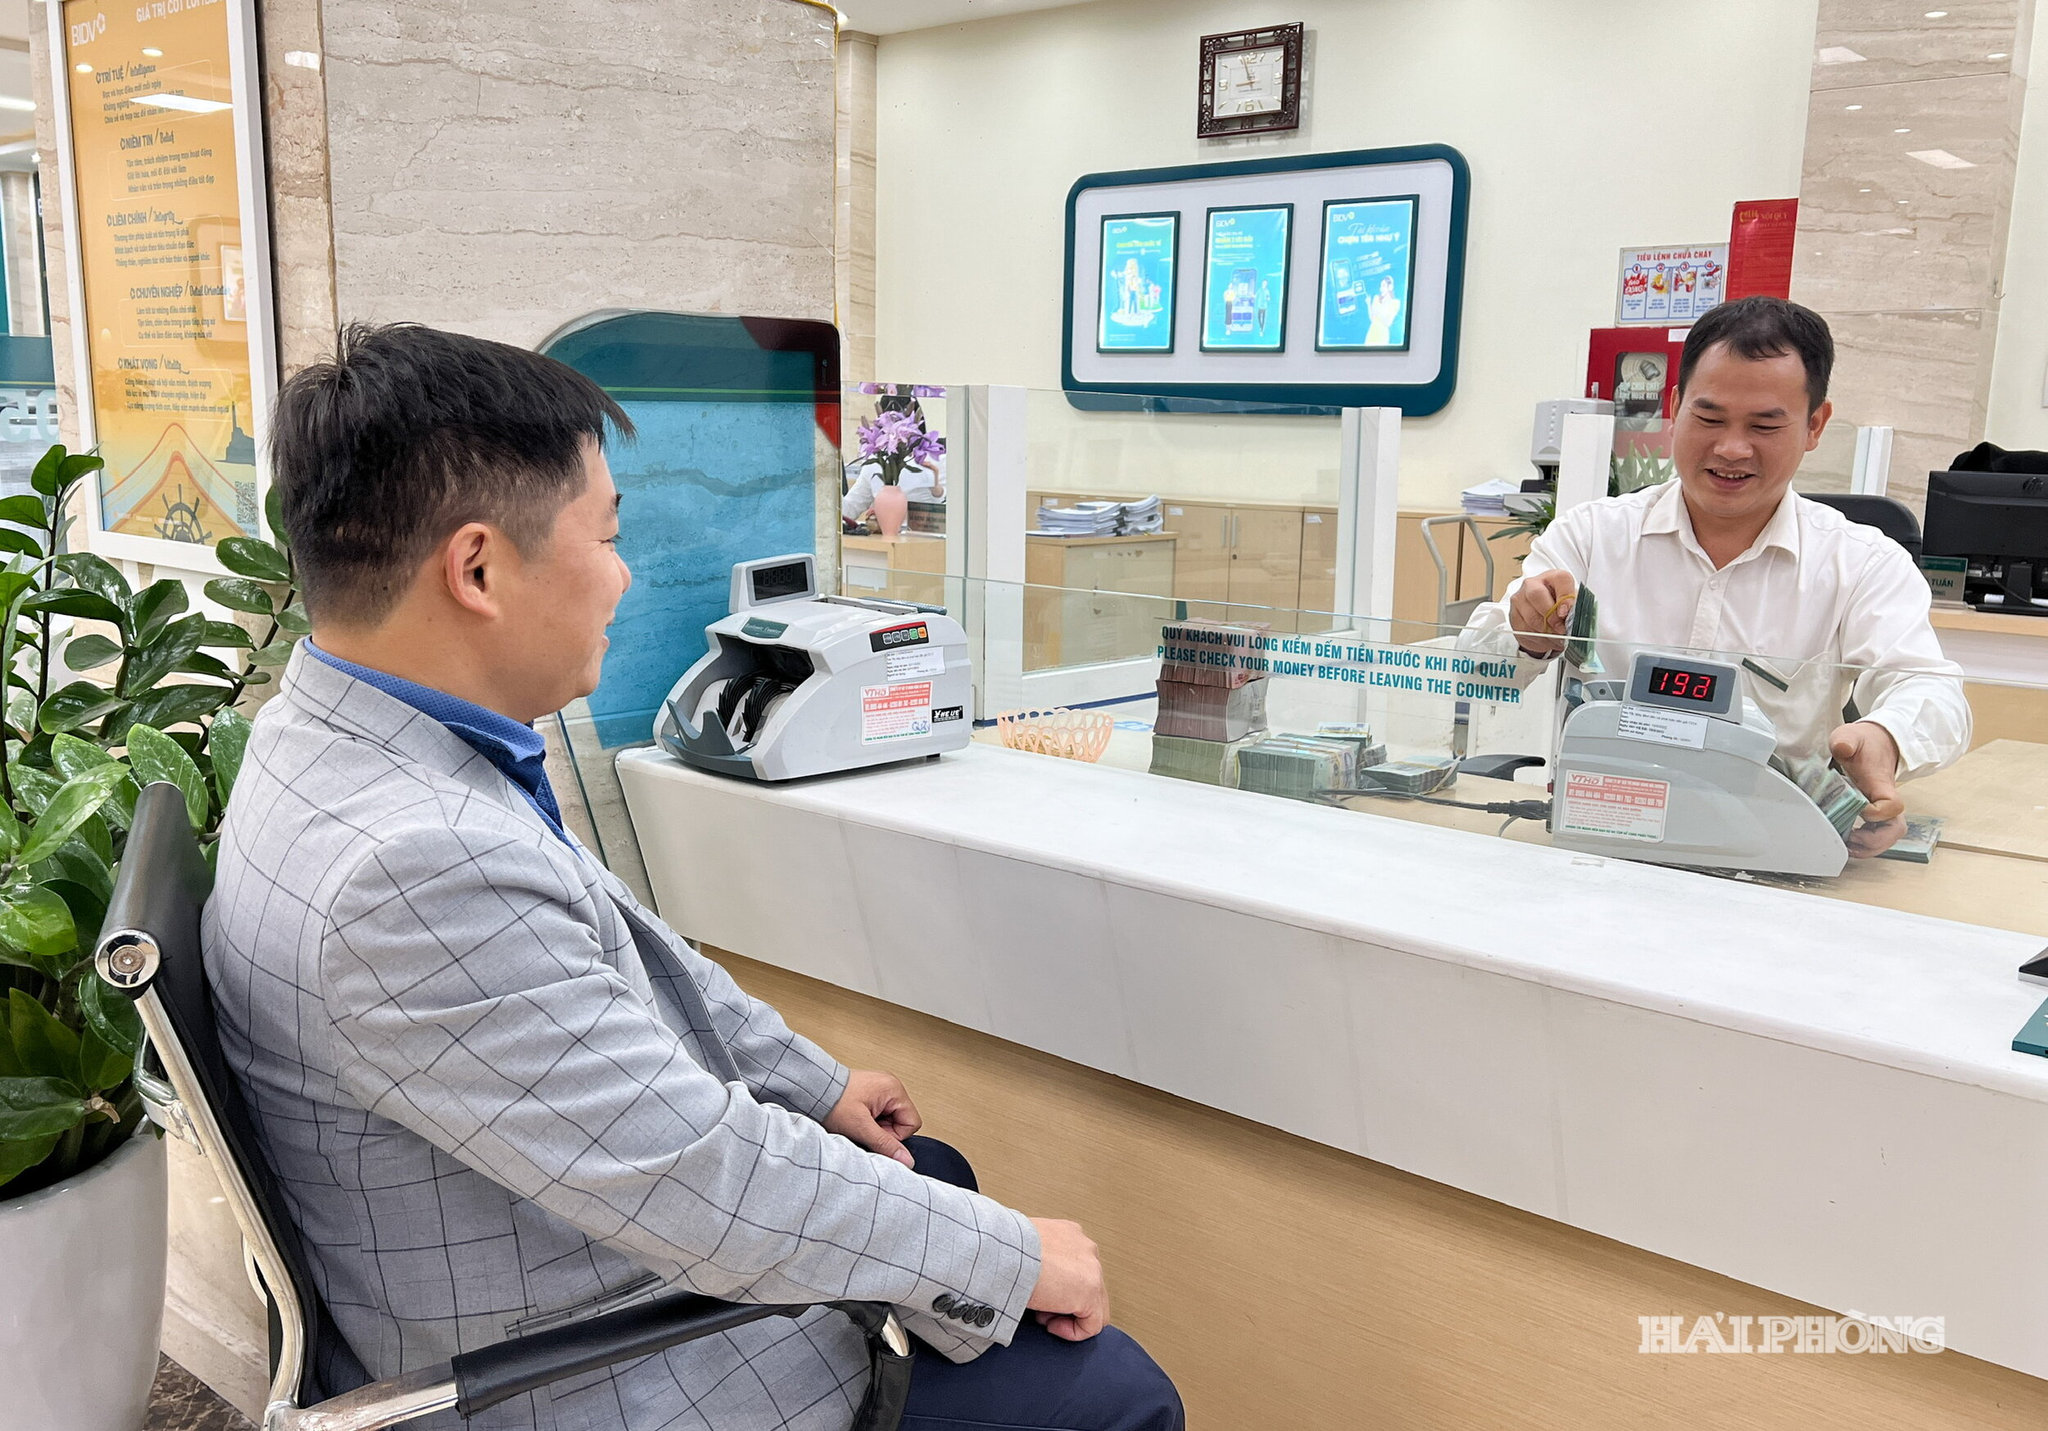
Một phương án vay vốn khả thi cần bắt đầu từ hoạt động sản xuất, kinh doanh thực tế. Doanh nghiệp vay để mua nguyên vật liệu, thực hiện đơn hàng hay đầu tư máy móc phải xác định rõ nhu cầu vốn, thời gian sử dụng, hiệu quả dự kiến và nguồn tiền trả nợ.
Với doanh nghiệp xây dựng, nhu cầu vốn còn gắn chặt với tiến độ từng công trình. Ông Trần Văn Hùng, Giám đốc một công ty thi công xây dựng công trình dân dụng ở phường Hải Dương cho biết, doanh nghiệp phải tính toán nguồn vốn cho vật tư, nhân công trong khi dòng tiền về theo tiến độ thanh toán. “Muốn tiếp cận được vốn với điều kiện tốt thì doanh nghiệp cũng phải chứng minh được mình sử dụng vốn vào đâu, dòng tiền về thế nào và khả năng trả nợ ra sao. Phương án càng rõ thì việc làm việc với ngân hàng càng thuận lợi”, ông Hùng chia sẻ.
Yêu cầu minh bạch tài chính không đơn thuần là hoàn thiện hồ sơ vay. Sổ sách kế toán, doanh thu, chi phí, nghĩa vụ thuế và dòng tiền được quản lý đầy đủ vừa giúp doanh nghiệp kiểm soát hoạt động, vừa tạo dữ liệu để ngân hàng đánh giá năng lực tài chính. Với doanh nghiệp nhỏ và vừa, nâng chất lượng quản trị cũng trực tiếp nâng khả năng tiếp cận tín dụng.
Khi phương án kinh doanh, dòng tiền và năng lực quản trị được thể hiện rõ, ngân hàng có thêm căn cứ đánh giá khách hàng ngoài tài sản bảo đảm. Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng cải tiến quy trình, tăng chia sẻ dữ liệu, đánh giá tín dụng nhiều hơn dựa trên phương án kinh doanh, dòng tiền, lịch sử tín dụng và năng lực quản trị, từng bước giảm phụ thuộc vào tài sản bảo đảm.
Doanh nghiệp cũng cần chủ động tìm hiểu các chương trình tín dụng thay vì chỉ quan tâm khi phát sinh nhu cầu vay. Từng ngân hàng có đối tượng, thời hạn, điều kiện và chính sách ưu đãi khác nhau. Xác định sớm chương trình phù hợp giúp doanh nghiệp chuẩn bị hồ sơ, kế hoạch tài chính và thời điểm vay sát nhu cầu sản xuất, tránh tình trạng cần vốn gấp mới hoàn thiện thủ tục.
Sự chủ động của doanh nghiệp cần đi cùng hỗ trợ từ ngân hàng. Theo đại diện Ngân hàng Nhà nước khu vực 6, các tổ chức tín dụng trên địa bàn được yêu cầu cân đối nguồn vốn cho sản xuất, kinh doanh, lĩnh vực ưu tiên và các dự án trọng điểm khả thi; rà soát, đơn giản hóa thủ tục, hồ sơ vay vốn nhưng không nới lỏng điều kiện cấp tín dụng.
Hơn 407.000 tỷ đồng tín dụng ưu đãi mở thêm cơ hội về vốn, nhưng để cơ hội ấy đi vào từng nhà máy, công trình, đơn hàng và dự án đầu tư, doanh nghiệp phải chủ động nâng chất lượng hoạt động. Với doanh nghiệp Hải Phòng, chuẩn bị tốt về quản trị, tài chính và phương án kinh doanh sẽ tăng khả năng tiếp cận nguồn vốn phù hợp, tạo thêm điều kiện mở rộng sản xuất, kinh doanh và đóng góp vào tăng trưởng thành phố.
HÀ KIÊN