Lãi suất vay mua nhà tại các ngân hàng dao động từ 6,5% đến trên 10%/năm. Tuy nhiên, mức thấp nhất chỉ áp dụng cho nhóm khách hàng và loại hình nhà ở nhất định.
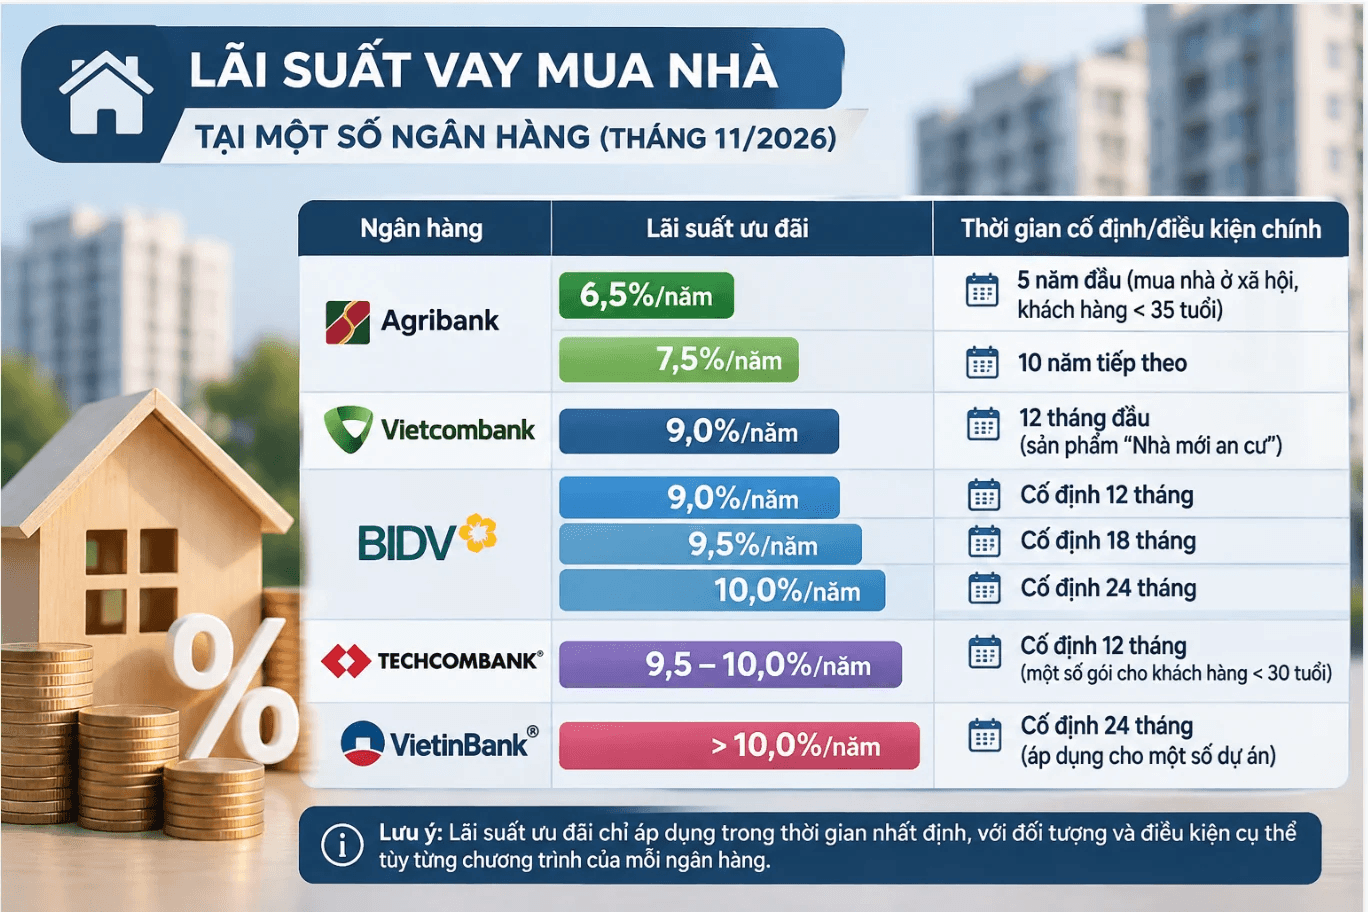
Bước sang tháng 11/2026, nhiều ngân hàng triển khai các chương trình cho vay mua nhà với lãi suất ưu đãi khoảng 9 - 10%/năm. Tuy nhiên, mức lãi suất, thời gian cố định và điều kiện áp dụng có sự khác biệt giữa các nhà băng.
Tại BIDV, chương trình "Ngôi nhà đầu tiên" áp dụng lãi suất từ 9%/năm khi khách hàng lựa chọn cố định trong 12 tháng. Nếu chọn thời gian cố định 18 tháng, lãi suất là 9,5%/năm và tăng lên 10%/năm với kỳ hạn 24 tháng.
Vietcombank triển khai sản phẩm "Nhà mới an cư" với lãi suất 9%/năm trong 12 tháng đầu. Trong khi đó, một số chương trình cho vay mua nhà tại VietinBank áp dụng lãi suất cố định 24 tháng ở mức trên 10%/năm.
Tại Techcombank, lãi suất cho vay mua nhà phổ biến trong các chương trình được giới thiệu khoảng 9,5 - 10%/năm trong 12 tháng đầu. Một số gói vay được thiết kế riêng cho khách hàng trẻ dưới 30 tuổi, đi kèm các điều kiện cụ thể.
Đáng chú ý, Agribank đang triển khai chính sách tín dụng dành cho người dưới 35 tuổi mua nhà ở xã hội, với lãi suất 6,5%/năm trong 5 năm đầu và 7,5%/năm trong 10 năm tiếp theo. Chương trình dự kiến kéo dài đến hết ngày 31/12/2026.
Đây là mức lãi suất thấp so với các khoản vay thương mại thông thường. Tuy nhiên, chính sách chỉ áp dụng cho nhóm đối tượng và loại hình nhà ở đủ điều kiện, không phải mọi người mua bất động sản đều có thể tiếp cận.
Nhìn chung, dù các ngân hàng đang triển khai nhiều chương trình ưu đãi, thị trường chưa hình thành mặt bằng lãi suất thấp đồng đều đối với các khoản vay mua nhà. Phần lớn ưu đãi chỉ áp dụng trong giai đoạn đầu, trong khi chi phí vay thực tế phụ thuộc nhiều vào lãi suất sau thời gian cố định.
Theo chuyên gia kinh tế TS Nguyễn Trí Hiếu, người mua nhà không nên chỉ quan tâm đến mức lãi suất được quảng bá khi ký hợp đồng mà cần tính toán khả năng trả nợ trong toàn bộ thời hạn vay, nhất là khi khoản vay chuyển sang cơ chế lãi suất thả nổi.
Ông Hiếu nhận định, lãi suất giảm có thể tạo tâm lý tích cực, giúp người trẻ thuận lợi hơn khi tiếp cận tín dụng. Tuy nhiên, đây chưa phải yếu tố đủ để người mua quyết định vay vốn.
Thực tế, các ngân hàng thường áp dụng lãi suất tương đối thấp trong thời gian đầu để thu hút khách hàng. Khi hết ưu đãi, khoản vay chuyển sang lãi suất thả nổi, được điều chỉnh theo mặt bằng lãi suất và các điều khoản đã thỏa thuận trong hợp đồng tín dụng.
Bên cạnh đó, dù lãi suất huy động có dấu hiệu giảm, một số ngân hàng vẫn duy trì mức trên 8%/năm, thậm chí cao hơn. Nếu cộng thêm chi phí quản lý vốn, nhân sự và biên lợi nhuận khoảng 3 - 4%, lãi suất cho vay trong tương lai có thể vượt 11 - 13%/năm, thậm chí lên 14 - 15%/năm.
Khi đó, số tiền phải trả hằng tháng có thể tăng đáng kể sau khi hết thời gian ưu đãi. Với những người sử dụng đòn bẩy tài chính lớn, chỉ cần lãi suất tăng vài điểm phần trăm cũng có thể tạo áp lực đáng kể lên dòng tiền và khả năng cân đối tài chính cá nhân.